Wind in de zeilen, maar met tegenstroom onder de oppervlakte


Sterke winstgroei en miljardeninvesteringen in AI geven aandelen rugwind, terwijl kansen zich verbreden naar andere regio’s en sectoren. Tegelijkertijd vormt de hogere rente een tegenstroom. In deze actuele visie leggen onze beleggingsstrategen uit waarom we positief blijven over aandelen, waar we kansen zien en welke risico’s om behoedzaamheid vragen.

Kernpunten
Uitgebreide verslag
Marktomgeving: tussen krachtige winstgroei en een hogere rente
Hoofdpunten
De beleggingsomgeving wordt bepaald door twee dominante krachten. Enerzijds staat er een stevige wind in de zeilen dankzij de enorme investeringen in kunstmatige intelligentie (AI) en de economische kansen die daaruit voortkomen.
Anderzijds is kapitaal niet langer goedkoop: de rente ligt aanzienlijk hoger dan beleggers jarenlang gewend waren. Voor beleggers draait het in de komende tijd om de wisselwerking tussen die twee krachten.
Stijgende rente in het vizier
De stijging van de lange rente staat opnieuw volop in de belangstelling. Vrijwel dagelijks verschijnen berichten over oplopende staatsrentes en zorgen over de schuldenpositie van overheden. Snelle rentebewegingen vergroten de onzekerheid, dwingen beleggers om waarderingen opnieuw te beoordelen en kunnen tijdelijk voor meer volatiliteit zorgen.
Toch verdient deze discussie nuance. Niet alleen het renteniveau is van belang, maar ook de oorzaak van de stijging. De huidige renteontwikkelingen betekenen niet automatisch dat de vooruitzichten voor risicovolle beleggingen wezenlijk verslechteren.
De oorzaak van de rentestijging telt
Ondanks de recente stijging van de lange rente zijn de langetermijninflatieverwachtingen opmerkelijk stabiel gebleven. Sterker nog, ze bewegen al geruime tijd binnen een relatief smalle bandbreedte. De markt gaat daarmee uit van een beheersbare inflatie en prijst geen nieuwe, structurele inflatiegolf in, zoals in 2022.
Voor beleggers is dat een belangrijk onderscheid. Een hogere rente wordt vaak automatisch als negatief gezien, maar de oorzaak van de stijging is minstens zo belangrijk als het renteniveau zelf. Wanneer rentes oplopen in een omgeving van stabiele inflatieverwachtingen en een veerkrachtige economie, heeft dat andere gevolgen voor financiële markten dan wanneer de stijging wordt gedreven door een ongecontroleerde inflatieschok.
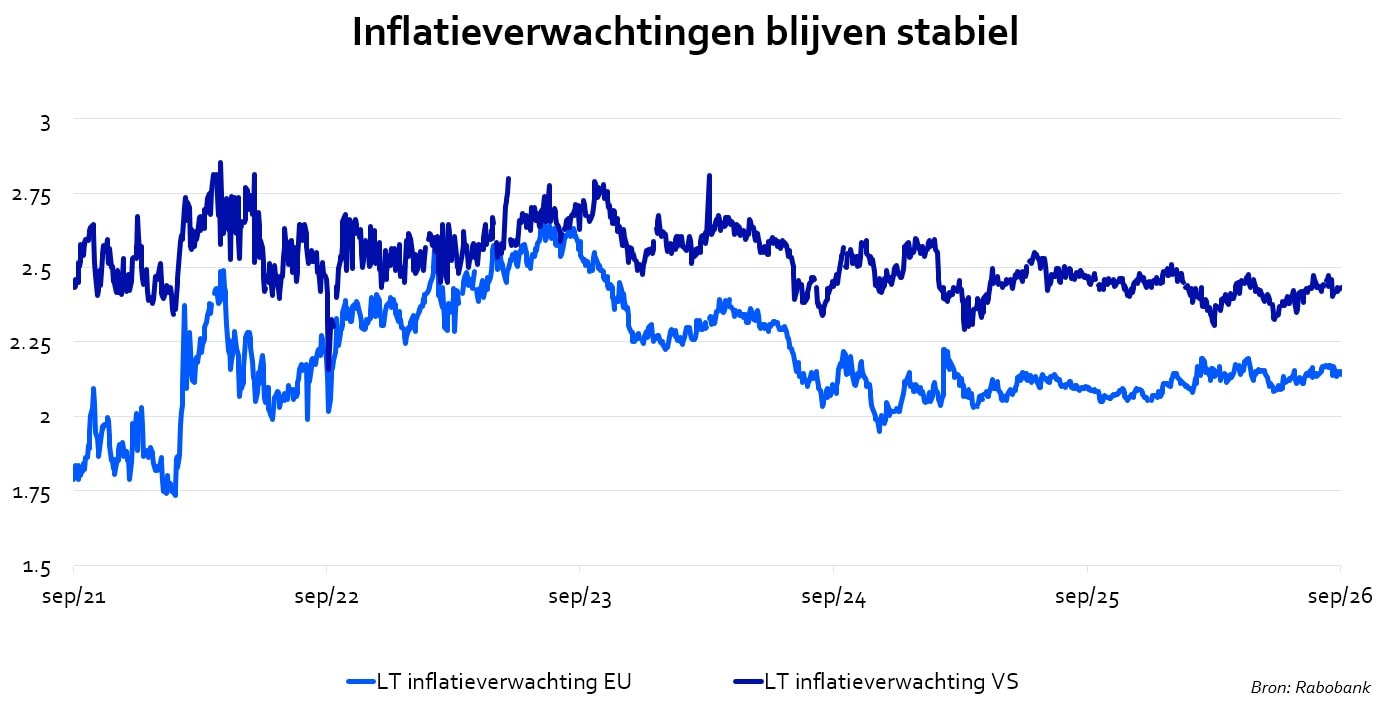
In de huidige situatie lijkt de rente vooral een weerspiegeling van economische kracht en een toenemende vraag naar kapitaal, niet van hernieuwde zorgen over structureel oplopende inflatie op de lange termijn.
Sterk fundament onder aandelenmarkten
De kernvraag voor beleggers is niet of er onzekerheden en risico’s zijn. Die horen bij beleggen en zijn van alle tijden. Veel relevanter is de vraag hoe deze factoren doorwerken in economische groei, bedrijfswinsten en uiteindelijk de waarde van beleggingen.
Op dat vlak blijft het beeld vooralsnog sterk. Ondanks zorgen over geopolitieke spanningen, hogere energieprijzen, oplopende rentes en onzekerheid rond het beleid van de Amerikaanse centrale bank (de Fed) zijn de winstverwachtingen voor bedrijven het afgelopen jaar niet verlaagd, maar juist aanzienlijk verhoogd. Dat wijst op de veerkracht van het bedrijfsleven en vormt momenteel het belangrijkste fundament onder de aandelenmarkten.
Voor beleggers is de centrale vraag of de rem van hogere rentes zwaarder weegt dan winstgroei, economische veerkracht en de aanhoudende AI-investeringen. Voorlopig schatten wij de stuwende factoren sterker in.
Beleggingsmix: winstgroei doet balans doorslaan naar aandelen
Hoofdpunten
Ondanks de oplopende rente behouden we een voorkeur voor aandelen. In ons basisscenario blijven een brede winstgroei bij beursgenoteerde bedrijven en aanhoudende investeringen in AI belangrijke steunpilaren voor de aandelenmarkt. De wereldeconomie toont zich tot dusver veerkrachtig, ondanks geopolitieke spanningen, hogere energieprijzen en een oplopende rente.
Winstgroei geeft aandelen rugwind
Hoewel die hogere rente druk zet op waarderingen van aandelen, staat daar een solide winstgroei tegenover. In het tweede kwartaal realiseerden beursgenoteerde bedrijven wereldwijd de sterkste winstgroei in bijna vier jaar tijd. Bijna driekwart van de ondernemingen overtrof de verwachtingen van analisten. De winsttaxaties voor heel 2026 zijn verder verhoogd.
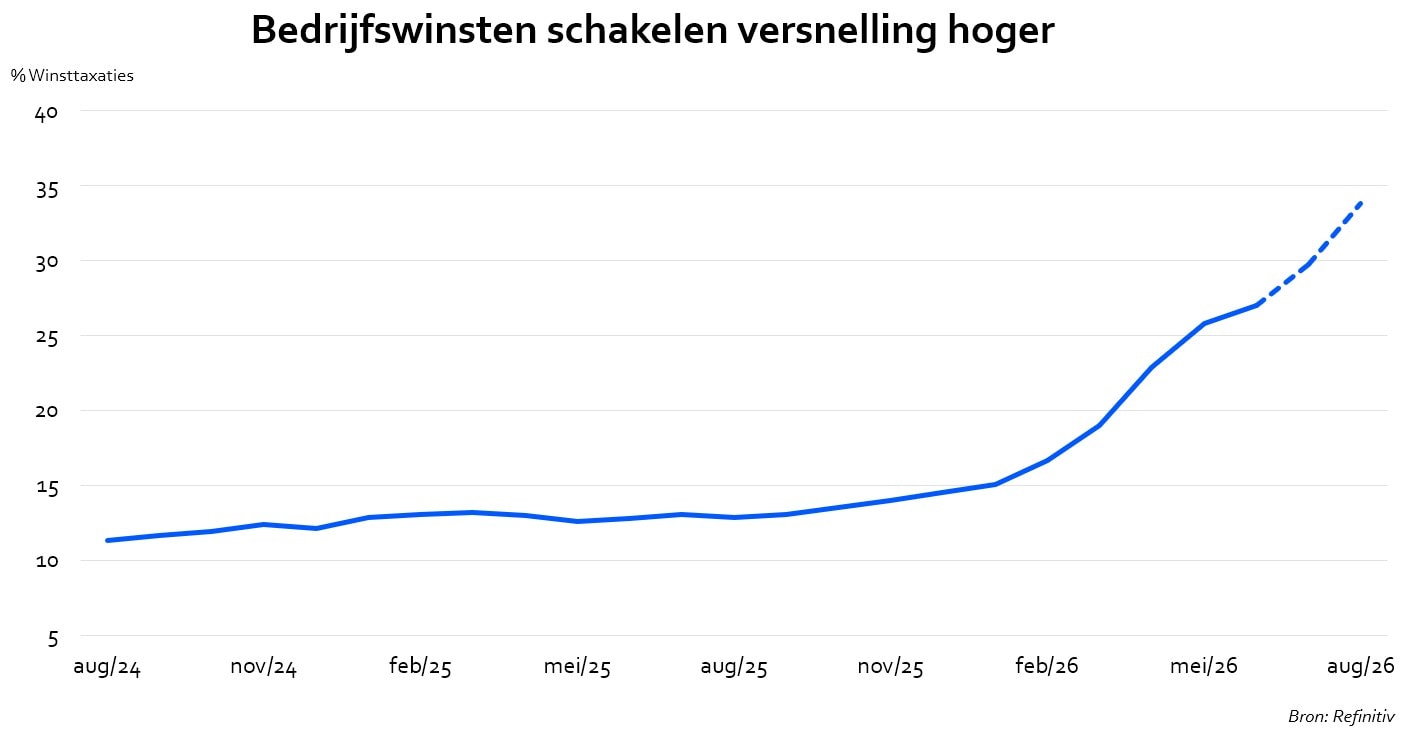
Zolang die winstgroei intact blijft, beschikken aandelenmarkten over een krachtige steunpilaar die veel van de huidige onzekerheden kan opvangen. Juist die winstgroei vormt een belangrijk verschil met obligaties, waar een vergelijkbare compensatie ontbreekt. Daardoor achten wij het rendementspotentieel van aandelen op middellange termijn aantrekkelijker.
Zorgen over AI-veiligheid
De AI-investeringscyclus blijft een belangrijke aanjager van economische groei en bedrijfswinsten. Recent ontstond discussie nadat Dario Amodei, CEO van Anthropic, opriep om het ontwikkeltempo van AI-modellen te verlagen. Daarbij kreeg hij steun van Sam Altman (OpenAI) en andere prominente spelers in de sector. De zorgen richten zich vooral op de veiligheid en toenemende autonomie van geavanceerde AI-systemen.
Voor beleggers is vooral van belang of een eventueel lager innovatietempo de vraag naar AI-capaciteit en infrastructuur afremt. Dat zou de investeringen onder druk kunnen zetten. Vooralsnog zijn daar weinig aanwijzingen voor.
AI-investeringen blijven op peil
Al voor de huidige discussie over AI-veiligheid overtrof de vraag het beschikbare aanbod. Zo liepen technologiebedrijven tegen capaciteitsbeperkingen aan door een tekort aan rekenkracht.
Bovendien speelt een strategische factor mee: de technologische concurrentiestrijd tussen de VS en China maakt het lastig om de ontwikkeling van AI substantieel af te remmen zonder economische of geopolitieke consequenties.
Een sterke vertraging van de investeringen ligt voorlopig niet voor de hand. Grote technologiebedrijven hebben hun investeringsplannen tijdens het recente cijferseizoen opnieuw bevestigd. De orderboeken voor chips, datacenters, energievoorziening en digitale infrastructuur zitten op veel plaatsen tot ver in 2028 vol.
De belangrijkste vraag is daarom niet of het innovatietempo iets lager komt te liggen, maar of dit de winstgroei van bedrijven de komende kwartalen wezenlijk raakt. Vooralsnog zien wij daar weinig aanwijzingen voor.
Behoedzaamheid is op haar plaats
Tegelijkertijd blijven we alert op nieuwe ontwikkelingen. We blijven positief over aandelen, maar benutten de ruimte om extra in aandelen te beleggen niet volledig.
Een belangrijk risico blijft dat hogere energieprijzen leiden tot stagflatie, waarbij economische groei afzwakt terwijl inflatie hardnekkig hoog blijft. In dat scenario zouden centrale banken langer een restrictief beleid moeten voeren, wat de economische groei en de winstontwikkeling van bedrijven onder druk kan zetten.
Strategie voor aandelen en obligaties
Beleg je met Rabo Beheerd Beleggen Actief of Exclusief of met beleggingsadvies? Dan lees je meer over onze strategie voor aandelen en obligaties in de uitgebreide beleggingsvisie.
Je vindt de uitgebreide visie in je ingelogde omgeving en de Rabo App. Ga naar Beleggen en vervolgens naar het tabblad Nieuws & Info.