Onderzoek
Hoog prijspeil verklaart pessimisme onder consumenten


Het Nederlandse consumentenvertrouwen is sinds 2019 negatief. Traditionele factoren als jaarlijkse inflatie, werkloosheid en huizenprijzen kunnen de negatieve stemming sinds de coronapandemie niet verklaren. Ook berichtgeving over geopolitieke risico’s biedt nauwelijks extra verklaringskracht. Het blijvend hogere prijspeil sinds 2022 doet dit wel. De huidige prijzen liggen waarschijnlijk boven wat mensen ‘redelijk’ vinden. De nu weer oplopende inflatie houdt het vertrouwen vermoedelijk langer laag.
In het kort
Sinds 2019 heeft de Nederlandse economie een paar behoorlijke schokken meegemaakt: van de coronacrisis begin 2020 en de gascrisis als gevolg van de Oekraïne-oorlog, tot de handelsoorlog die in 2025 door Trump werd ontketend. Op het eerste oog is het dus niet verrassend dat het consumentenvertrouwen, zoals gemeten door het Centraal Bureau voor de Statistiek (CBS), al tijden op een laag niveau ligt. In augustus noteerde deze graadmeter een stand van -34. Het laatste positieve cijfer dateert alweer van juli 2019.
Toch is het pessimisme van consumenten opvallend omdat de economie sinds 2019 niet structureel zwak heeft gepresteerd. Integendeel, zij herstelde bijvoorbeeld snel van de coronapandemie. Na een krimp van 3,9% in 2020 volgde een groei van 6,3% in 2021 en 5,0% in 2022. Ook de economische schade van de energiecrisis in 2022 was beperkt: een kleine krimp van het bruto binnenlands product en een stijging van de werkloosheid in 2023, en herstel in 2024 en 2025. Ook daalde de inflatie vóór de huidige crisis in het Midden-Oosten weer in de richting van het monetaire ankerpunt van 2 procent, te weten 2,3 procent in februari van dit jaar.
Er lijkt dus een ontkoppeling te zijn tussen traditionele economische cijfers zoals werkloosheid en inflatie enerzijds en het consumentenvertrouwen anderzijds. In dit artikel onderzoeken we in hoeverre deze traditionele factoren het consumentenvertrouwen nog verklaren en kijken we naar alternatieve verklaringen voor de negatieve stemming onder consumenten. Op basis van een artikel van Scanlon (2022) en twee analyses over hetzelfde fenomeen in de Verenigde Staten (Bernstein en Posthumus, 2026; Morris, 2026a) onderzoeken we twee alternatieve verklaringen: het aanhoudende negatieve nieuws over de geopolitieke situatie, en het huidige hoge prijspeil.
Standaardvariabelen niet meer afdoende
Het CBS meet het consumentenvertrouwen in Nederland door maandelijks een grote groep Nederlanders te vragen hoe zij denken over de stand van de economie als geheel en hun eigen financiële situatie in het afgelopen en komende jaar.
Normaliter is het mogelijk de ontwikkeling van het consumentenvertrouwen afdoende te verklaren met harde economische factoren, zoals inflatie en werkloosheid. Om te toetsen of deze relaties nog steeds opgeld doen, gebruiken we maandelijkse data tussen januari 2003 en maart 2026 van het CBS over het consumentenvertrouwen, de inflatie (Geharmoniseerde Consumentenprijsindex, HICP) en de werkloosheid. Voor de HICP gebruiken we niet alleen de index voor alle diensten en goederen, maar ook de indices voor kerninflatie (totaal minus voedsel en energie) en energie. Door dit laatste onderscheid houden we rekening met de mogelijkheid dat consumenten verschillend kunnen reageren op de inflatie van verschillende producten en diensten.
Verder kan een indicator voor vermogen ook een belangrijke determinant zijn. Terwijl de analyses over de VS de ontwikkeling van aandelenprijzen gebruiken, kiezen wij voor de huizenprijsontwikkeling zoals het CBS deze bijhoudt. Deze sluit beter aan bij de vermogenssamenstelling van Nederlandse huishoudens.
We schatten een econometrisch model (ordinary least squares) om het consumentenvertrouwen tot en met eind 2019 te verklaren. Figuur 1 toont dat de verklaringskracht tot en met 2019 sterk was. In lijn met Bernstein en Posthumus (2026) en Morris (2026a) gebruiken we de parameterschattingen vervolgens om het vertrouwen in de periode daarna te schatten, en vergelijken we de geschatte trend na 2019 met de daadwerkelijke ontwikkeling van het consumentenvertrouwen om de verklaringskracht van de gekozen variabelen te bepalen. Een verdere toelichting op de schattingsmethode en de schattingsresultaten is te vinden in de bijlage.
Figuur 1: Consumentenvertrouwen en model-voorspellingen ervan
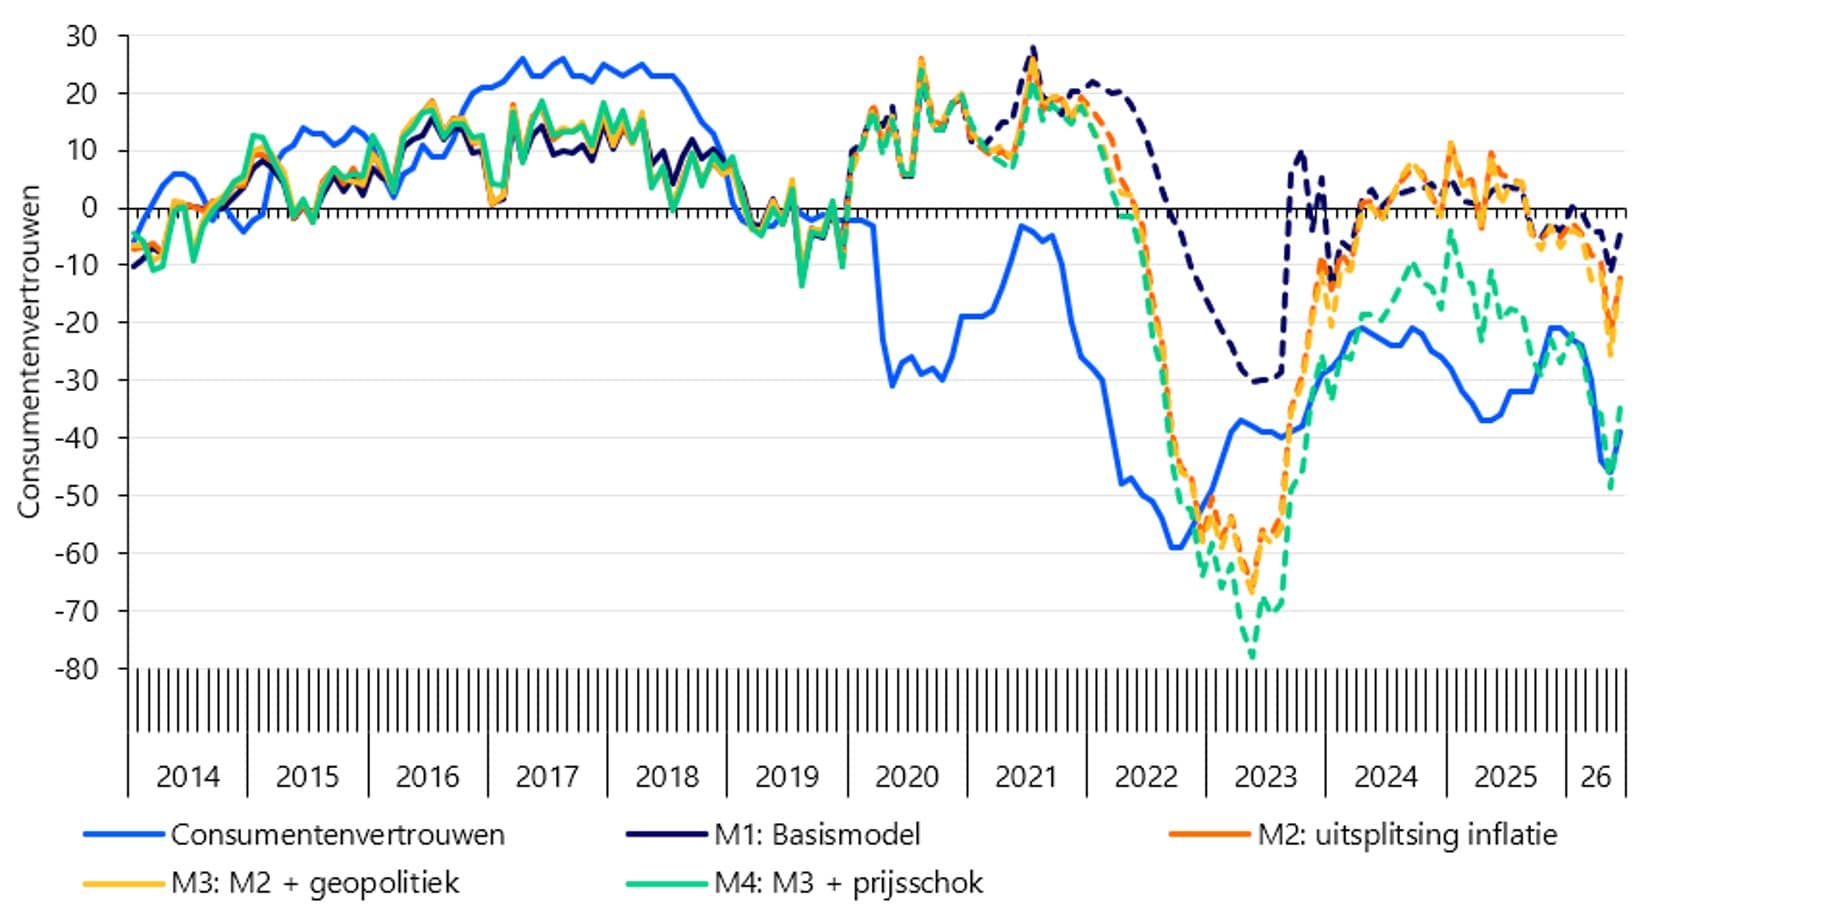
Sinds de pandemie is de correlatie tussen het consumentenvertrouwen en de traditionele variabelen (inflatie, werkloosheid en huizenprijzen) zwakker geworden. Figuur 1 toont dat het model met enkel deze variabelen (M1) een veel hoger consumentenvertrouwen voorspelt voor de afgelopen jaren dan in werkelijkheid het geval was. Wanneer we de kerninflatie en de energie-inflatie apart opnemen, in plaats van de totale inflatie, verbetert de voorspelkracht van het model iets (M2), maar de discrepantie tussen voorspeld en daadwerkelijk consumentenvertrouwen blijft – vooral vanaf 2024 – bestaan.
Er heeft dus een ontkoppeling plaatsgevonden tussen (positieve) harde economische cijfers en (negatieve) zachte sentimentsstatistieken, in lijn met wat economen in de VS observeren. Daar staat dit fenomeen bekend als de vibecession (Scanlon, 2022), oftewel de gevoelsrecessie.
Geopolitieke turbulentie verklaart het niet
Een mogelijke verklaring voor de gevoelsrecessie is de negatieve toon in mediaberichtgeving. Deze toon is in de loop der tijd steeds negatiever geworden (Van Binsbergen et al, 2024) en loopt mogelijk uit de pas met objectieve economische statistieken.
Om de invloed van de mediaberichtgeving op het consumentenvertrouwen te testen, voegen we aan het model de geopolitieke risico-index van Caldara en Iacoviello (2022) toe. Op nationaal niveau meten zij op maandbasis welk aandeel van nieuwsartikelen op dat moment over geopolitieke risico’s gaat. In onze schattingen gebruiken wij hun index voor Nederland. De aanname is dat meer (negatief) geopolitiek nieuws bijdraagt aan een lager consumentenvertrouwen, los van de traditionele economische factoren.
Opvallend genoeg biedt het toevoegen van de geopolitieke risico-index geen extra verklarende waarde voor het relatief lage consumentenvertrouwen in de periode na 2019 (zie figuur 1, M3). De uitkomsten voor modellen M2 en M3 zijn vrijwel identiek.
Hogere prijsniveaus van belang
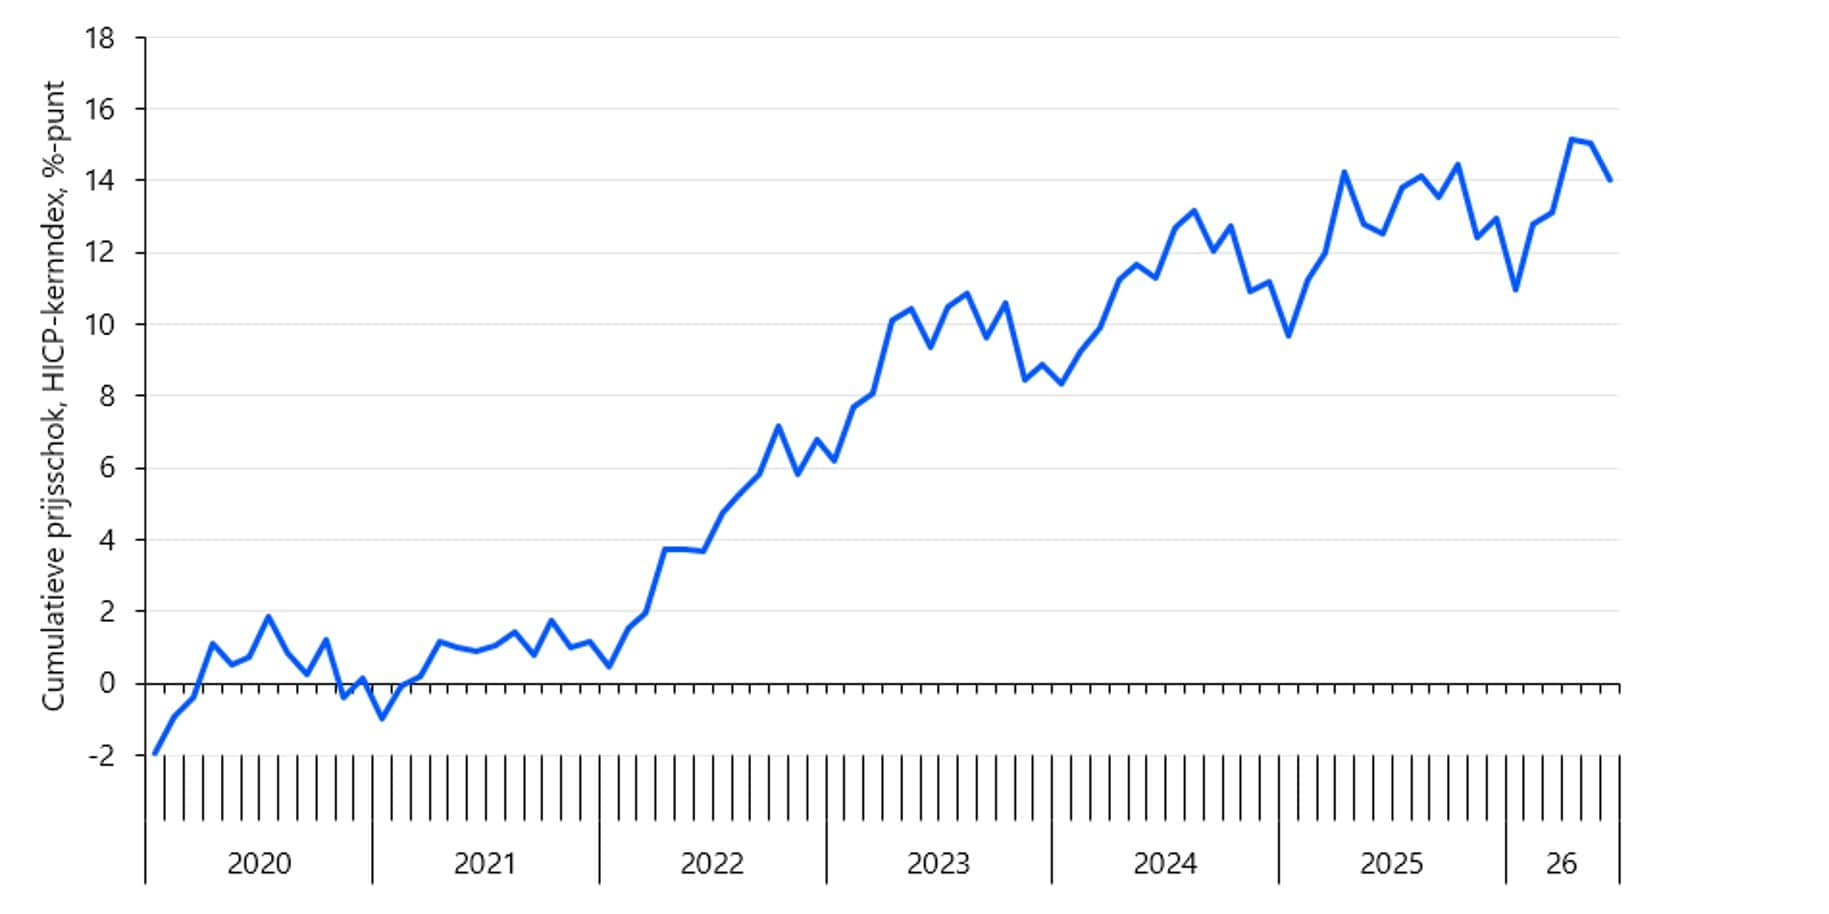
Een tweede mogelijke verklaring voor de gevoelsrecessie is het hoge prijsniveau. De verstoring van toeleveringsketens tijdens corona en de hoge olie- en gasprijzen na de Russische invasie van Oekraïne hebben de inflatie een zet gegeven die op basis van de trend niet te verwachten was en die Nederlandse consumenten al enkele decennia niet hebben ervaren. Deze cumulatieve prijsschok zorgt ervoor dat het prijspeil exclusief energie en voedsel momenteel zo’n 14% hoger ligt dan wanneer we de lijn van de precorona-inflatie, over de periode 2010-2019, doortrekken (figuur 2).
Figuur 2: Prijspeil ten opzichte van verwachte ontwikkeling op basis van de precorona-trend
De hypothese is dat deze prijsschok nog altijd doorwerkt in het consumentenvertrouwen. Consumenten gaan veelal uit van nominale prijzen en lonen (Fisher, 1928) en hebben een duidelijke voorkeur voor een laag prijsniveau, ook al compenseren hogere inkomens de inflatie in reële termen (Shiller, 1997).
We voegen daarom de cumulatieve prijsschok toe aan het model met inflatie, werkloosheid, huizenprijzen en geopolitieke berichtgeving. Dit meest uitgebreide model (M4) verklaart het lage vertrouwen tijdens de periodes van hoge prijzen veel beter (figuur 1): dit model voorspelt de sterke daling in 2022 en 2023 wel, en ook het blijvend lage vertrouwen in de jaren daarna. Dat het model met de prijsschok de werkelijke situatie het beste verklaart, blijkt ook uit de formele statistische testen (zie de bijlage).
Het permanent hogere prijspeil lijkt dus belangrijker voor het consumentenvertrouwen dan de jaarlijkse inflatie, zeker wanneer dit prijspeil substantieel hoger ligt dan op basis van de trend in 2010-2019 mocht worden verwacht. De huidige prijzen liggen waarschijnlijk boven wat mensen als ‘redelijk’ referentiepunt hebben: een biertje van zeven euro wordt mentaal nog steeds vergeleken met prijzen van vóór corona plus gematigde inflatie. Op langere termijn ebt dit effect waarschijnlijk wel weg, maar dat kan mogelijk nog meerdere jaren duren (Morris, 2026b), zelfs wanneer de inflatie nu snel terug zou gaan naar ‘normaal’ (bijvoorbeeld 2%).
Ook met het prijsniveau in het model blijft er overigens een onverklaard gat in de pandemieperiode. Dat komt vermoedelijk door de disruptieve gevolgen daarvan, die maar beperkt zichtbaar waren in de economische cijfers. De werkloosheid liep bijvoorbeeld slechts beperkt op, omdat bedrijven in sectoren die (deels) werden gesloten, zoals horeca, onderwijs, cultuur en detailhandel, in groten getale werknemers in dienst hielden, mede door financiële steun van de overheid. In werkelijkheid werkten die medewerkers niet of nauwelijks, en konden consumenten daar niet consumeren. Het is aannemelijk dat deze beperkingen een negatief effect hebben gehad op het consumentenvertrouwen. We kunnen dit binnen onze modellering echter niet testen, omdat er in de schattingsperiode (van vóór de pandemie) niets soortgelijks heeft plaatsgevonden.
Consequenties voor de economische groei
De resultaten voor Nederland zijn in lijn met die van Morris, en Bernstein en Posthumus voor de Verenigde Staten. Hoewel er ongetwijfeld nog modelmatige verfijningen mogelijk zijn, biedt dit wel voldoende vertrouwen dat het huidige hoge prijsniveau het huidige negatieve sentiment onder consumenten inderdaad voor een aanzienlijk deel verklaart. Of met andere woorden: de gecumuleerde bovengemiddelde inflatie sinds 2022.
Het is ook aannemelijk dat dit effect niet snel wegebt. Integendeel zelfs. Vanwege de crisis in het Midden-Oosten komt er opnieuw een inflatieschok op Nederland af doordat de, weliswaar tijdelijk, hogere energieprijzen de komende kwartalen blijven doorwerken in de jaar-op-jaar-inflatie (Džambo en Groot, 2026). Terwijl de consument nog steeds niet is gewend aan het hogere prijsniveau door de vorige energiecrisis, is er dus nog meer ‘excessieve’ inflatie in aantocht, met dito gevolgen voor het consumentenvertrouwen.
Aangezien het lage consumentenvertrouwen direct de bestedingsdrang van consumenten drukt (Erken en Aalders, 2026; Powell en Nauta, 2026) vormt het aanhoudend hoge prijspeil daarmee de komende jaren een neerwaarts risico voor de economische groei.
Literatuur
Bernstein, J. en D. Posthumus (2026) The way we were: Price-level shocks and consumers’ memories. Stanford Institute for Economic Policy Research, Publicatie, mei. Te vinden op siepr.stanford.edu.
Binsbergen, J.H. van, S. Bryzgalova, M. Mukhopadhyay en V. Sharma (2024) (Almost) 200 years of news-based economic sentiment. NBER Working Paper, 32026.
Caldara, D. en M. Iacoviello (2022) Measuring geopolitical risk. The American Economic Review, 112(4), 1194-1225.
Erken, H. en R. Aalders (2026) Minder spektakel dan op het veld: de economische impact van het WK. RaboResearch, 10 juni.
Džambo, I. en S. Groot (2026). Inflatiemonitor 2026Q3: Hogere energieprijzen houden inflatie hardnekkig hoog. RaboResearch, 31 juli.
Fisher, I. (1928) The money illusion. New York: Adelphi.
Morris, G.E. (2026a) It’s the prices, stupid. Strength in Numbers, 14 april. Te vinden op https://www.gelliottmorris.com.
Morris, G.E. (2026b) It’ll be years before Americans get used to higher prices – and politicians can’t just wait it out. Strength in Numbers, 5 mei. Te vinden op https://www.gelliottmorris.com/p/2026-05-05-how-long-until-economic-vibes-recover.
Powell, J. en L. Nauta (2026) Van vertrouwen naar bestedingen: de rol van ‘gunstige tijd voor grote aankopen’. RaboResearch, 18 juni.
Scanlon, K. (2022) The vibecession: The self-fulfilling prophecy. Kyla’s Newsletter, 30 juni. Te vinden op kyla.substack.com.
Shiller, R.J. (1997) Why do people dislike inflation? In: C.D. Romer en D.H. Romer (red.), Reducing inflation: Motivation and strategy. Chicago: University of Chicago Press, p. 13-70.
Bijlage
Data en variabelen
We gebruiken maanddata voor Nederland over de periode 2003-2026. De te verklaren variabele is consumentenvertrouwen. Als verklarende variabelen nemen we werkloosheid, groei van huizenprijzen, inflatie (headline, kern en energie) en een geopolitieke risico-index (GPR).
Daarnaast construeren we een maat voor ‘excessieve’ inflatie, gedefinieerd als de log-afwijking van de kerninflatie-index ten opzichte van een lineaire trend geschat over 2010-2019.
Modelspecificaties
We schatten vier oplopende lineaire regressiemodellen:
M1: werkloosheid, groei van huizenprijzen en (begrensde) headline inflatie;
M2: M1 met opsplitsing van inflatie in (begrensde) kern- en energie-inflatie;
M3: M2 uitgebreid met geopolitieke risico-index (GPR);
M4: M3 uitgebreid met log-afwijking inflatie van trend (‘excessieve’ inflatie).
In alle specificaties worden inflatievariabelen begrensd om de invloed van extreme uitschieters te beperken. Concreet worden waarden onder en boven vooraf bepaalde percentielen afgekapt, gebaseerd op de verdeling in de trainingsperiode (2003-2019). Voor headline inflatie worden het 1ste en 99ste percentiel gebruikt; voor energie-inflatie het 5de en 95ste percentiel. Waarden buiten deze grenzen worden vervangen door de respectievelijke grenswaarden.
Formele specificatie
De meest uitgebreide specificatie (M4) luidt:
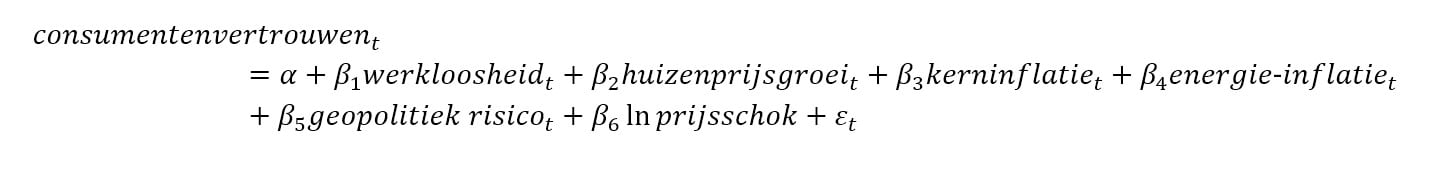
De eenvoudiger modellen (M1-M3) volgen als restricties op deze vergelijking, door variabelen weg te laten of te vervangen.
Schatting en evaluatie
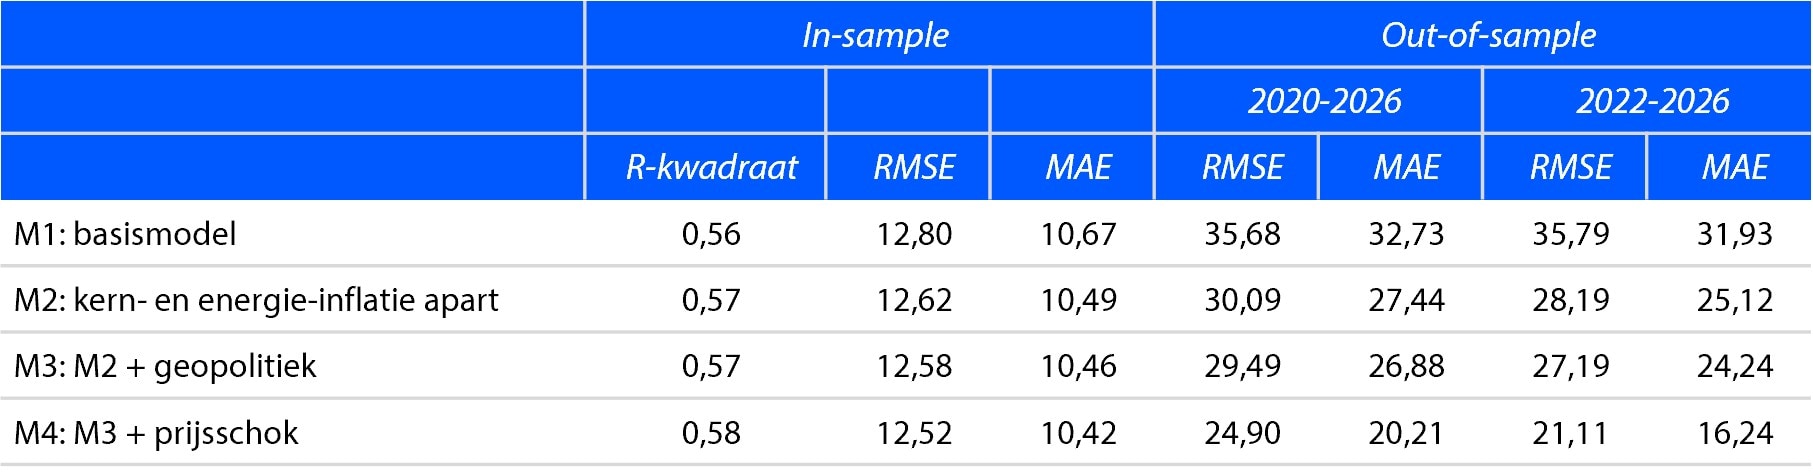
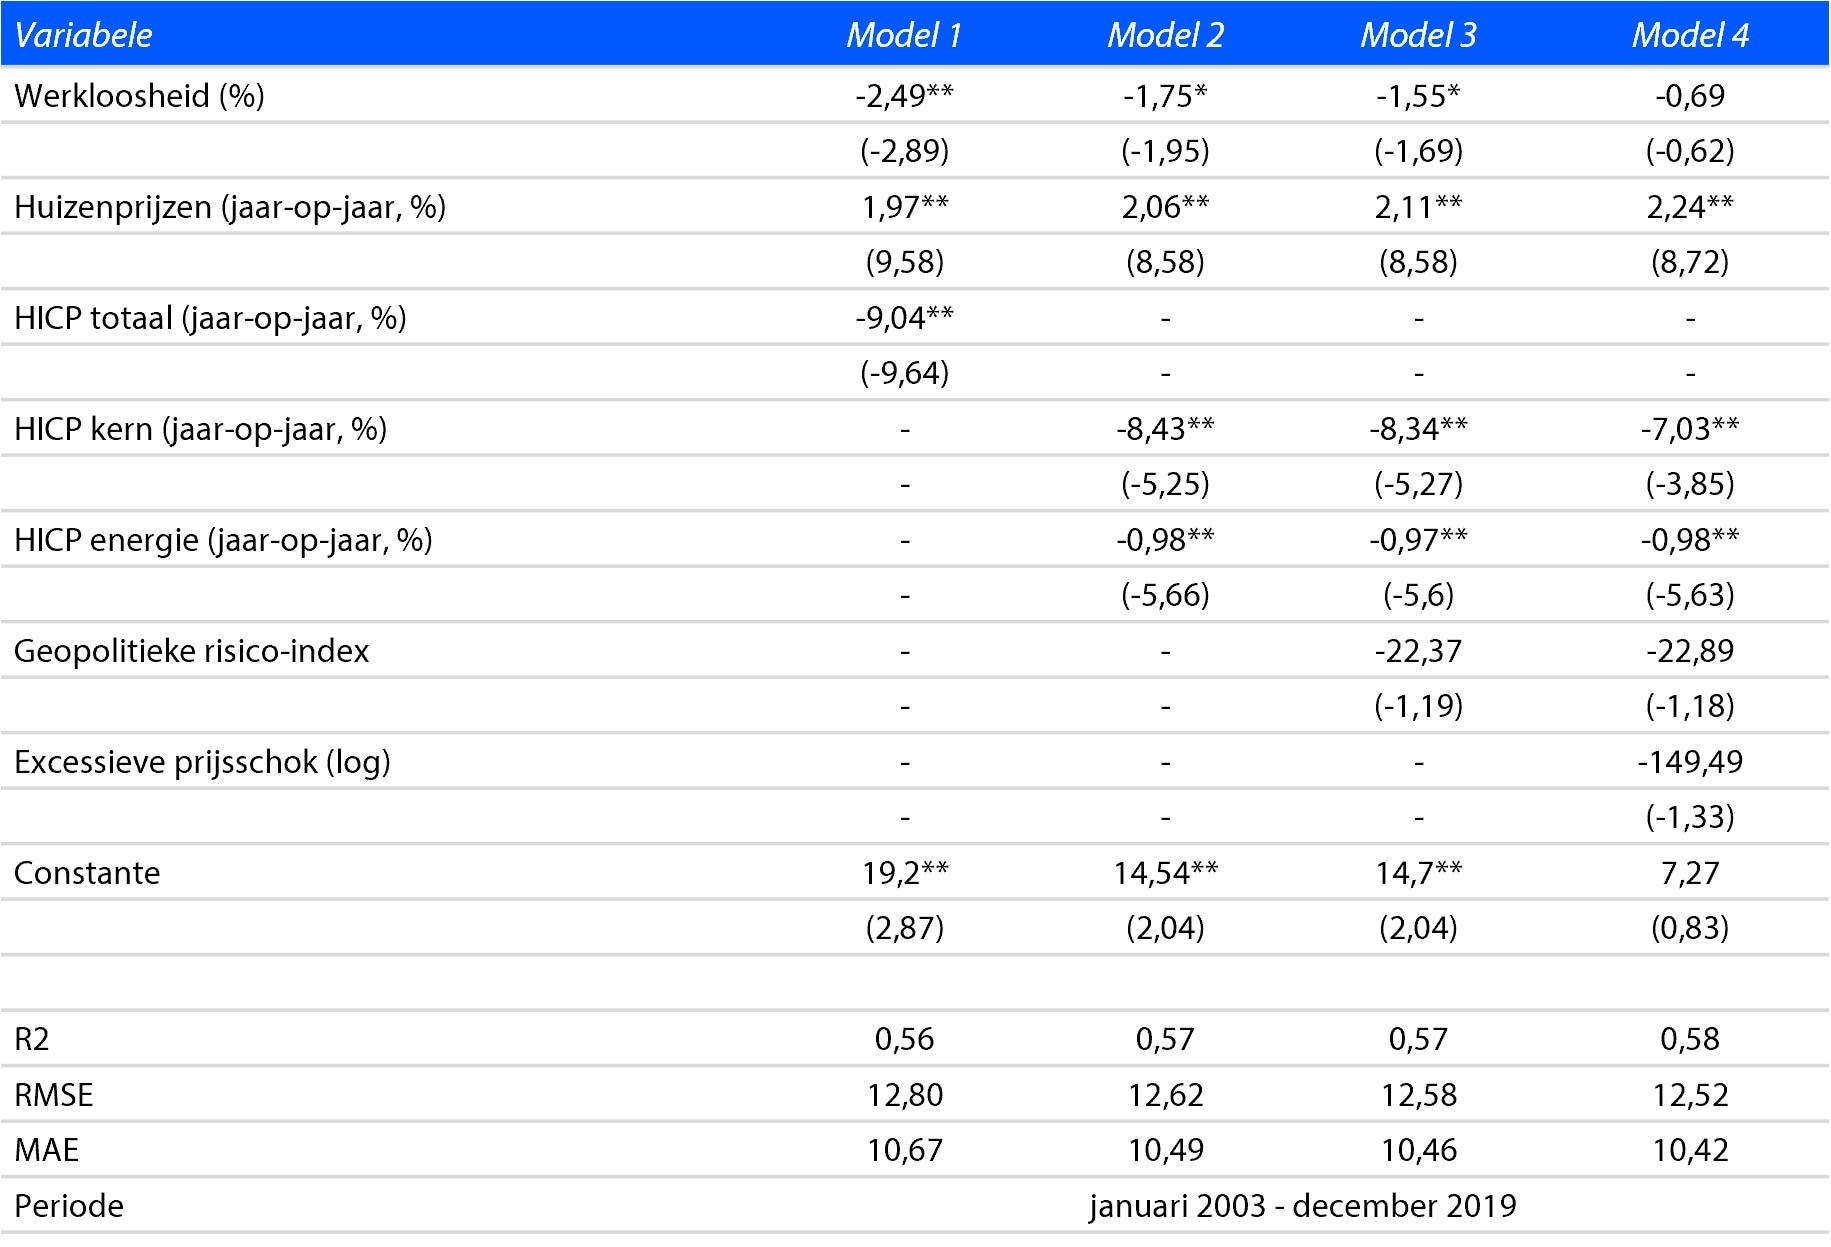
De modellen worden geschat met lineaire regressie (OLS) op de periode 2003-2019. Tabel 1 bevat de schattingsresultaten. De voorspellende prestaties worden out-of-sample geëvalueerd voor 2020-2026 en voor 2022-2026 in tabel A.2. Als maatstaven gebruiken we RMSE en MAE, waarbij lagere foutmaten duiden op een betere voorspelkwaliteit.
Tabel 1: Schattingsresultaten van de vier modellen
Tabel 2: Out-of-sample statistieken van de vier modellen