Update
Conjunctuurbeeld Nederland november 2026: economie dendert door

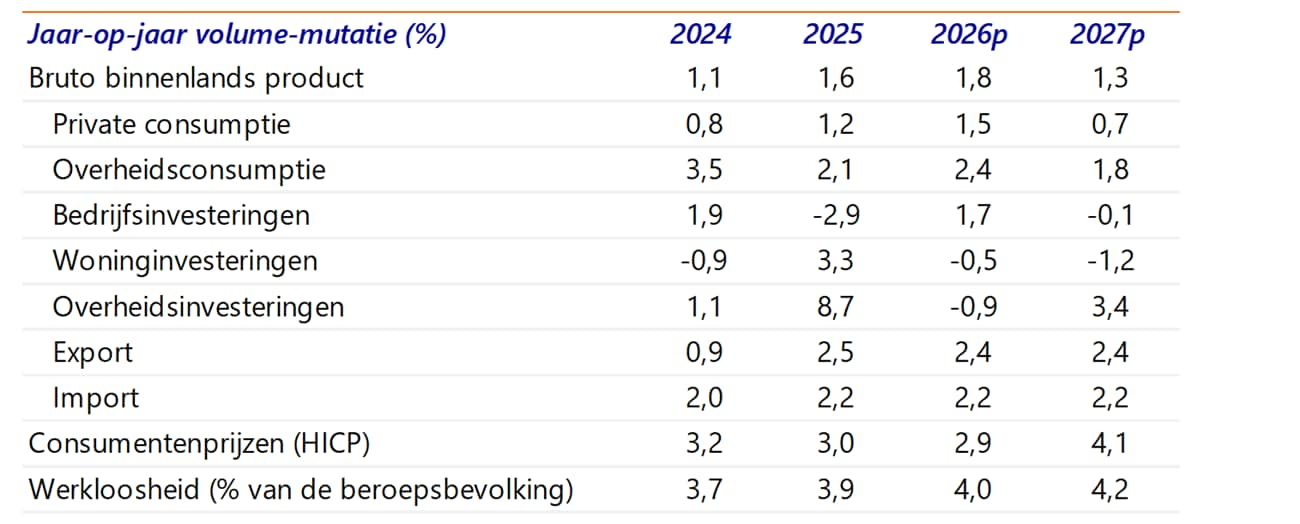
De Nederlandse economie groeide in het derde kwartaal met 0,6%, en dat is meer dan verwacht. De groei werd vooral gestuwd door het handelssaldo, waarvoor vooral de industrie verantwoordelijk lijkt. Daarbij valt ook de productiviteitsgroei op. Dit lijkt deels een tijdelijk fenomeen, waardoor de groei de komende kwartalen naar verwachting weer iets terugvalt. We verwachten nu voor dit jaar een economische groei van 1,8% en voor volgend jaar een groei van 1,3%. De inflatie blijft naar verwachting hoog, vooral door de aanhoudend hoge energieprijzen.

In het kort
Nederlandse economie groeit stevig in derde kwartaal
Vorige week publiceerde het Centraal Bureau voor de Statistiek (CBS) zijn eerste bbp-raming voor het derde kwartaal van 2026. Daaruit blijkt dat de economie met 0,6% groeide ten opzichte van het voorgaande kwartaal. Deze groei volgt op een relatief sterke groei van 0,3% in het eerste kwartaal van 2026 en van 0,7% in het tweede kwartaal. Deze cijfers laten zien dat de Nederlandse economie veerkrachtig blijkt ondanks de mondiale schokken, waaronder geopolitieke schokken, die sinds begin 2020 een voor een op ons zijn afgekomen.
Het handelssaldo (export minus import) leverde in het derde kwartaal van 2026 de grootste bijdrage aan de groei, samen met de voorraadopbouw (zie figuur 1). Voorraadopbouw hangt doorgaans sterk samen met de invoer. Dit suggereert dat het onderliggende handelssaldo nog sterker was dan de officiële cijfers aangeven. Ook de huishoudconsumptie en de overheidsbestedingen droegen flink bij aan de bbp-groei. Alleen de woninginvesteringen drukten de groei, terwijl de bedrijfsinvesteringen slechts licht toenamen.
De kwartaalgroei van 0,6% overtrof onze verwachting van circa 0,2%. We hadden gerekend op een gematigder groei, gezien de potentiële groei van ongeveer 0,3%-0,4% per kwartaal, de aanhoudende geopolitieke onrust en de al sterke groei in de voorgaande kwartalen. Deze positieve verrassing is aanleiding om onze ramingen voor zowel 2026 als 2027 te verhogen (zie tabel 1). We verwachten nu een jaargroei van 1,8% in 2026 (vorige raming: 1,5%) en 1,3% in 2027 (vorige raming: 1,1%).
Figuur 1: Groei in derde kwartaal vooral door handelssaldo

Figuur 2: Nederlandse economie groeit relatief hard

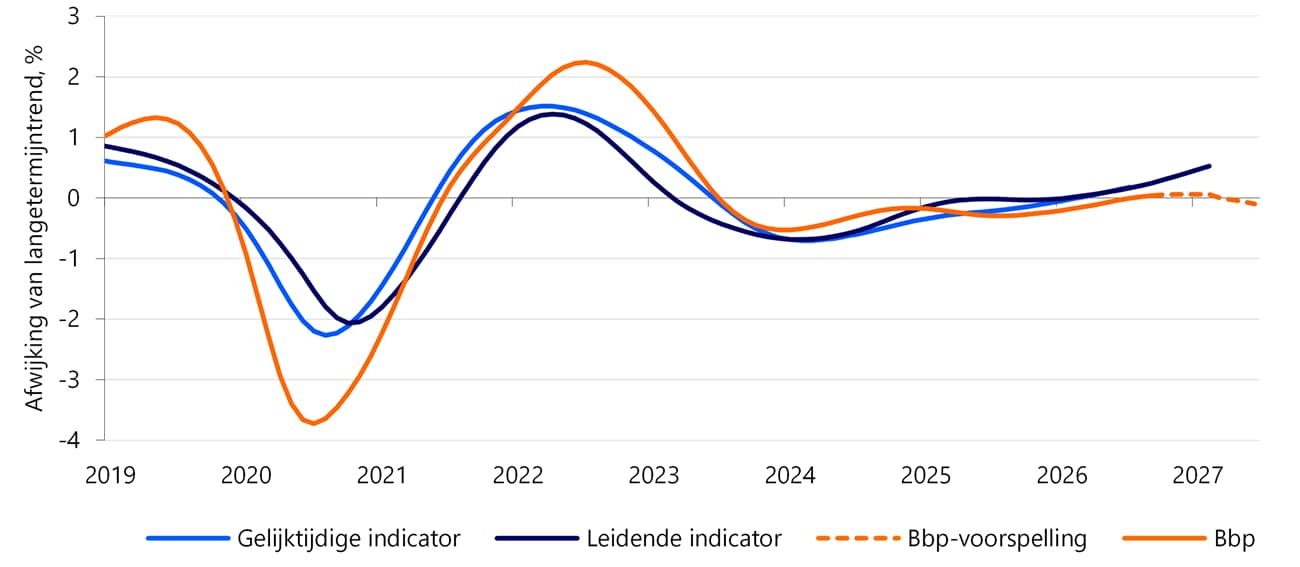
De conjunctuurindicator (zie figuur 3) suggereert dat de Nederlandse economie zich momenteel boven haar potentieel bevindt (een waarde boven nul), dus is het waarschijnlijk dat de groeicijfers de komende kwartalen gaan matigen. Dit verklaart de lagere groeiverwachtingen voor 2027 in vergelijking met 2026. Daar komt een inflatieschok bovenop, waarover later meer, die de consumptie van huishoudens de komende kwartalen naar verwachting onder druk zet.
De Nederlandse economie presteert de laatste jaren aanmerkelijk beter dan veel andere grote Europese economieën (zie figuur 2). Sinds de eerste mondiale schokken ons bereikten in het eerste kwartaal van 2020 is de Nederlandse economie sterker gegroeid dan de eurozone als geheel, en vooral sterker dan Frankrijk en Duitsland. Alleen Spanje groeide sneller, maar daar bood de arbeidsmarkt nog veel ruimte voor groei: de (jeugd)werkloosheid was daar zeer hoog, en die is sindsdien sterk gedaald. In Nederland was de werkloosheid daarentegen al die tijd al laag en is deze relatief stabiel gebleven. Dat maakt de relatief sterke groei nog opzienbarender.
Figuur 3: Nederlandse economie bevindt zich boven potentiële niveau
Industrie verklaart helft van de groei
De industrie was in het derde kwartaal de belangrijkste aanjager van de economische groei. De toegevoegde waarde steeg in deze sector met 2,7%. Omdat het aandeel van de industrie in de totale economie ruim 12% beslaat, zorgde de industrie met 0,3 procentpunt dus voor bijna de helft van de totale bbp-groei, na een al aanzienlijke bijdrage in het tweede kwartaal van 2026. Volgens het CBS was de machine-industrie verantwoordelijk voor een groot deel van de sterke groei van de sector ten opzichte van het voorgaande kwartaal.
Dat is niet verrassend, aangezien ASML en het bijbehorende ecosysteem sterk profiteren van de wereldwijde AI-ontwikkelingen. AI vraagt om hoogwaardige chips, en die worden hoofdzakelijk gemaakt met ASML-machines. De sterke groei van de machine-industrie verklaart ook de eerdergenoemde sterke groeibijdrage van het handelssaldo: de industrie, en met name de machine-industrie, is sterk op de export gericht.
Ook de IT, landbouw, financiële dienstverlening en zakelijke dienstverlening groeiden aanzienlijk, terwijl de handel, het vervoer en de horeca, en de bouw relatief zwak presteerden.
Productiviteit blijft sterk groeien
Sinds het begin van dit jaar werd de bbp-groei vooral gestuwd door een hogere productiviteit en niet door een grotere arbeidsinzet (zie figuur 4). We denken dat dit deels ‘echte’ productiviteitswinst is. Uit de sectorale uitsplitsing blijkt dat de productiviteitsgroei gedurende 2026 het hoogst was in de kennisintensieve dienstensectoren, mogelijk door de verspreiding en toepassing van AI of door andere vormen van automatisering (zie figuur 5). Een productiegerichte sector als de bouw liet daarentegen een negatieve productiviteitsgroei zien. Binnen de industrie zijn de verschillen waarschijnlijk groot: bijvoorbeeld een sterke productiviteitsgroei in de machine-industrie, maar een negatieve groei in de chemische industrie. Hoewel daar op kwartaalbasis geen gedetailleerde cijfers voor beschikbaar zijn, zagen we deze uiteenlopende ontwikkelingen wel al terug in 2025.
Naast deze ‘echte’ productiviteitsgroei zien we ook dat een deel wordt verklaard door tijdelijke factoren, zoals een daling van het aantal zelfstandigen en minder gewerkte uren per werkende. Hierover publiceren we binnenkort een uitgebreidere studie. Een conclusie daaruit is dat de huidige sterke productiviteitsgroei waarschijnlijk niet blijvend is. Daarvoor zijn de recente investeringen in onder andere machines en innovatie niet toereikend.
Figuur 4: Groei vooral door hogere arbeidsproductiviteit, niet door extra arbeidsinzet

Figuur 5: ICT, financiële diensten en industrie groeien het hardst, vooral door productiviteit

Hoge energieprijzen blijven de inflatie opdrijven
De energieprijzen blijven hoog en we verwachten nu een nieuwe escalatie van de oorlog in Iran. In ons nieuwe basispad gaan we ervan uit dat de oorlog tussen de VS en Iran op het punt staat opnieuw te escaleren. Dit houdt de olieprijzen hoog, ondanks dat het olietransport door de Straat van Hormuz mondjesmaat op gang komt. Het huidige pendelsysteem daar blijft kwetsbaar: belangrijke doelwitten, zoals terminals en raffinaderijen, maken het voor Iran niet moeilijk om de greep op de energiestromen door de zeestraat weer te versterken.
We hebben ook onze gasprijsramingen voor de komende kwartalen naar boven bijgesteld. In de loop van 2027 verwachten we nog steeds een prijsdaling. De opwaartse bijstelling voor de kortere termijn weerspiegelt de lage Europese gasvoorraden en de toegenomen risico’s voor de LNG-aanvoer uit de Golfregio. De verwachte komst van aanzienlijke exportcapaciteit buiten het Midden-Oosten later in 2027 zou de markt uiteindelijk moeten verruimen en de meeste onzekerheid moeten wegnemen.
De hogere energieprijzen hebben direct gevolgen voor onze inflatieverwachtingen. We voorzien nu een gemiddelde HICP-inflatie van 2,9% in 2026 en 4,1% in 2027 (vorige raming: 3,8%). De inflatie ligt in 2027 hoger doordat de energieprijzen met vertraging doorwerken in andere componenten, zoals voedingsmiddelen en industriële goederen, terwijl de daaropvolgende loonstijgingen de diensteninflatie opdrijven. Dit houdt de inflatie nog tot en met de eerste helft van 2028 hoger dan het inflatiedoel van de Europese Centrale Bank (ECB). In onze laatste inflatiemonitor gaan we dieper in op deze inflatieverwachtingen.
Langdurig hogere inflatie dan consumenten gewend zijn, raakt zowel hun besteedbaar inkomen als hun vertrouwen. In onze eerdere analyse laten we zien dat het blijvend sterk verhoogde prijspeil door de aanhoudend hoge inflatie sinds 2022 een belangrijke verklaring is voor hun huidige pessimisme. Als de inflatie onze raming volgt, blijft dit mechanisme in stand, met risico’s voor de economische groei in de komende jaren.
Tabel 1: Kerngegevens Nederlandse economie