Analyse: de Franse begrotingszorgen zijn van eigen makelij en staan op zichzelf


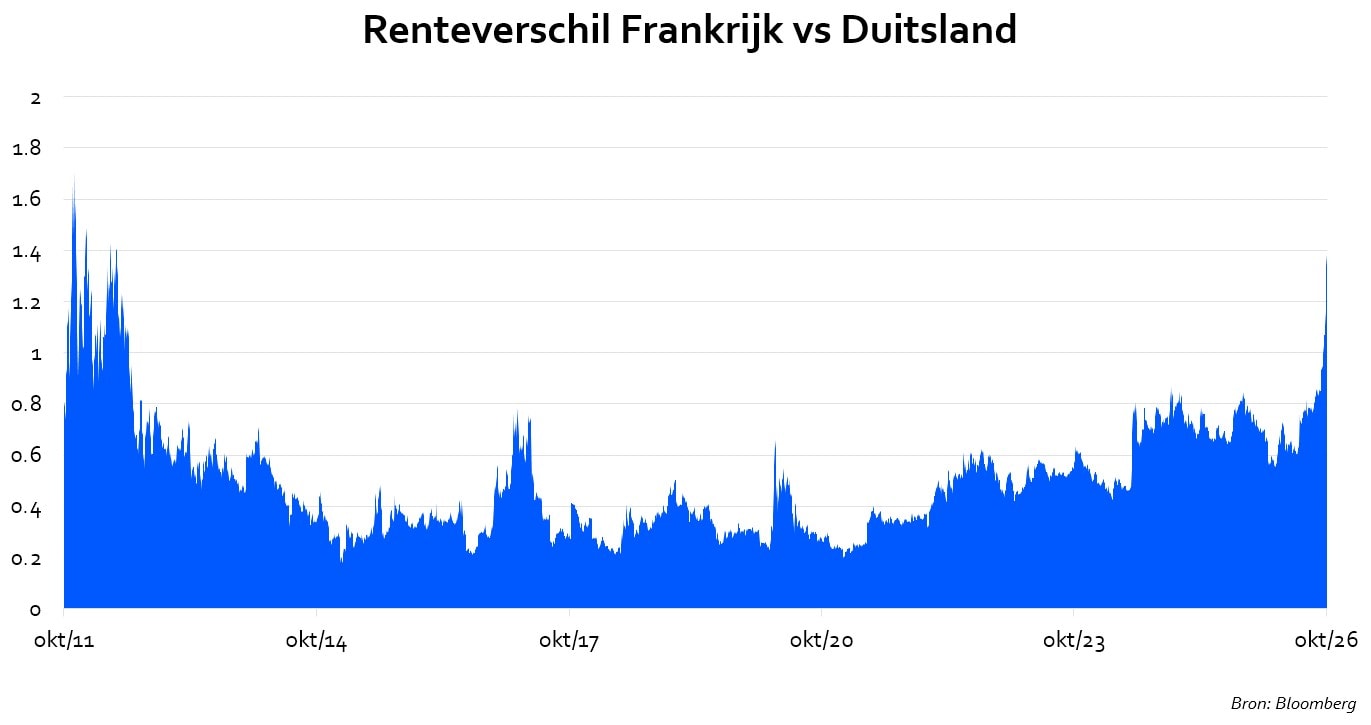
De oplopende rente in Frankrijk weerspiegelt de specifieke Franse begrotingsproblemen, maar van een nieuwe eurocrisis of dreigende wanbetaling is geen sprake. Omdat de politieke onzekerheid nog wel tot juni volgend jaar aanhoudt, zien wij dit niet als een uitgelezen moment om Franse staatsobligaties bij te kopen.

Binnen de eurozone is Frankrijk al lang geen kernland meer, maar een van de grotere zorgenkindjes. Of de nieuwe begroting, met 43 miljard aan bezuinigingen, later deze maand door het parlement komt, is zeer onzeker. En de presidentsverkiezingen over zeven maanden werpen hun schaduw vooruit.
Geen nieuwe eurocrisis
Toch is dit geen nieuwe eurocrisis. De oplopende Franse rente past in het wereldwijde patroon van dit jaar: rentestijgingen doen zich het meest voelen bij landen die hun begroting niet op orde hebben, want die moeten de meeste nieuwe obligaties uitgeven. Daar hoort Frankrijk zeker bij, net als Japan, de VS en het VK.
De onderliggende cijfers geven vooralsnog geen directe aanleiding tot bezorgdheid. De schuldenlast van Frankrijk is lager dan die van Italië. Ook de rentelasten op de begroting zijn niet zo zwaar als in Italië of de VS.
Maar het gaat er natuurlijk om wat de trend is, zoals Griekenland laat zien. Dat land boekt al jaren begrotingsoverschotten en heeft daarmee het vertrouwen van beleggers teruggewonnen. De Griekse rente ligt inmiddels rond die van Italië en onder die van Frankrijk.
Franse staatshuishouding van kwaad tot erger
Maar niet iedereen heeft zijn lesje geleerd. In Frankrijk is het eigenlijk allemaal misgegaan met de mislukking van de pensioenhervorming van president Emmanuel Macron in 2019. Fransen gaan met 62 jaar en 9 maanden met pensioen en pensionado’s hebben er een hoger inkomen dan de werkende bevolking. Geen land in Europa waar dat zo is.
Macron wilde dit aanpakken, maar zijn hervorming werd nooit doorgevoerd. Daarna ging het met de Franse staatshuishouding van kwaad tot erger. Eerst kwam de covidpandemie en daarna werd nogmaals de beurs getrokken om huishoudens te compenseren voor de gestegen energieprijzen. Met al die douceurtjes heeft Frankrijk zijn staatsschuld zien oplopen naar meer dan 110% van het bruto binnenlands product (bbp), met een begrotingstekort dat kan stijgen tot wel 5,5% van het bbp.
Le Pen probeert begrotingszorgen weg te nemen
Beleggers vragen zich af wat het beleid na de verkiezingen van volgend jaar wordt. Marine Le Pen staat bovenaan in de peilingen, al kan ze het best lastig krijgen als ze het in de tweede ronde moet opnemen tegen een kandidaat uit het politieke midden. En het zou ook nog kunnen dat ze een parlement tegenover zich krijgt dat veel gematigder is.
Hoe dan ook probeert Le Pen nu de nervositeit in de financiële markten over haar begrotingsbeleid wat te temperen. Zo heeft ze een gulden regel bedacht: het begrotingstekort wordt begrensd op het niveau waarbij de staatsschuld stabiel blijft. Zo’n wet zou dan wel geaccordeerd worden door een referendum, heeft ze aangegeven.
Verder heeft ze gezegd dat het begrotingstekort uiterlijk 2032 beneden 3% moet zijn en daarvóór onder de 5%. Daarmee committeert ze zich in feite aan 140 miljard aan bezuinigingen in 2032. Maar welke dat zijn, daar is ze weinig concreet over. Daarom blijven beleggers sceptisch.
Italië toont dat het anders kan
Le Pens uitspraken laten wel zien dat ze gevoelig is voor de schuldenproblematiek. Dat kan ook goed uitpakken, zoals we in Italië zien. Daar is het Giorgia Meloni, ondanks de bijzonder lage verwachtingen vooraf, gelukt de begroting in de afgelopen vier jaar op orde te houden, met als beloning een ratingverhoging en een fors lagere rente-opslag tegenover Duitsland.
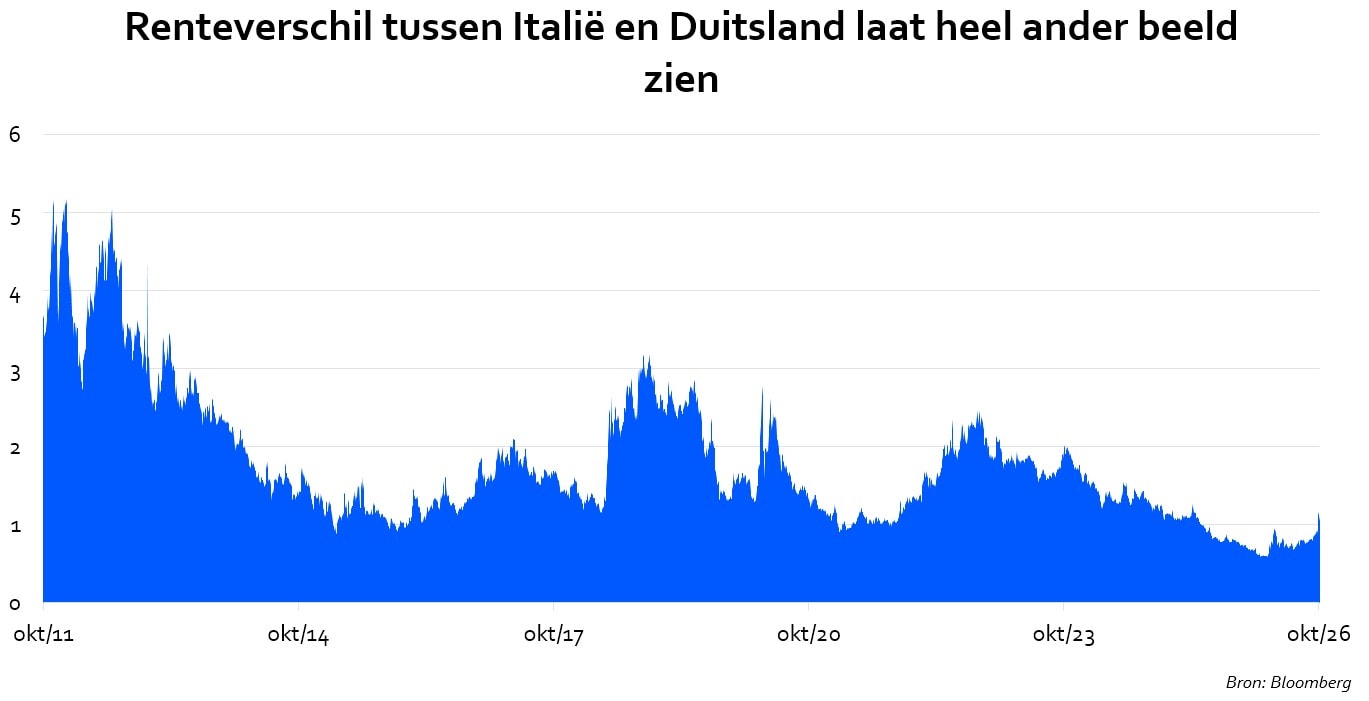
Je ziet nu dat de opslag op Italiaanse staatsleningen veel minder stijgt dan op Franse, ondanks een hogere staatsschuld en een veel nijpender rentelast in Italië. Het stijgen van de rentes is iets dat wereldwijd speelt, maar Frankrijk wordt harder geraakt en dat komt door de specifieke begrotingsproblemen die daar spelen.
Geen wanbetaling, maar ook geen koopmoment
Er is geen reden om aan een scenario te denken waarin Frankrijk niet aan zijn betalingsverplichtingen kan voldoen. Het is een rijk land en de onderliggende economische cijfers zijn niet slechter dan die van Italië of België. De politieke onzekerheid houdt nog wel aan tot juni volgend jaar, dus wij zien dit niet als koopmoment.
Goed om te weten. Aan beleggen zijn risico’s verbonden. De waarde van je belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Je kunt (een deel van) je inleg verliezen.