Vooruitblik midterms VS: politieke aardverschuiving, beperkte marktimpact

Trump wordt na de tussentijdse verkiezingen zonder twijfel een ‘lame-duck president’ die geen wetgeving voor elkaar krijgt. Politiek zeker relevant, maar de beleggingsimpact is minder groot dan je misschien zou denken. Een verlies voor Trump in de midterms is al lang ingeprijsd en zal de druk op de rente niet significant verminderen.

Politieke aardverschuiving
Met de impopulariteit van de president en de pijn die de Iranoorlog en de tarieven in de VS hebben veroorzaakt, is er weinig twijfel dat Trump en zijn partij op 3 november een nog grotere nederlaag gaan lijden dan voor presidenten gebruikelijk is bij de midterms.
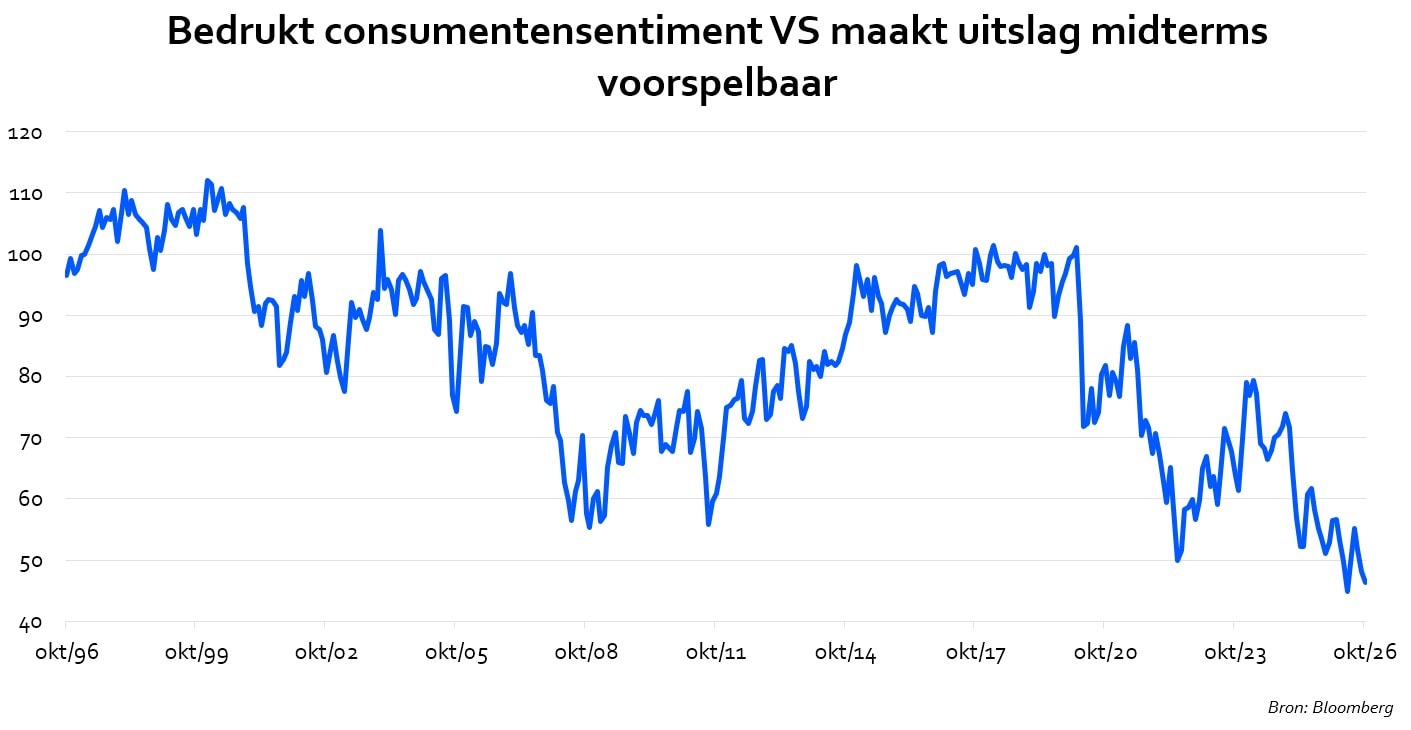
De vraag is nog wel of de Republikeinen alleen de meerderheid in het Huis van Afgevaardigden verliezen of dat de Democraten ook in staat zijn om vier senaatszetels om te draaien, want dan zouden ze ook de meerderheid in de Senaat krijgen. Zelfs die kans is best groot. Dat zou een politieke aardverschuiving zijn die dan zes jaar nagalmt, want zo lang zijn die zetels in Democratische handen.
Wat betekent dit voor beleggers?
Toch lijken beleggers zich weinig aan te trekken van de naderende midterms: de volatiliteit op de beurs is lager dan gebruikelijk bij verkiezingen in de VS. Dat deze president niet populair is bij kiezers maar gewoon zijn eigen gang zal blijven gaan, dat weet de markt al lang.
Beleidsruimte blijft beperkt
Trump regeert vooral per decreet. Dat zal misschien eerder stoppen als hij door het Congres wordt overruled, maar hij blijft waarschijnlijk decreten uitvaardigen. Een door de Democraten gedomineerd Congres zal mogelijk allerlei regulering willen aannemen op het gebied van AI-datacenters, banken en crypto, maar Trump kan zijn veto uitspreken over die wetten.
Democraten kunnen hun meerderheid in het Congres benutten door veel onderzoek te doen naar corruptie en een afzettingsprocedure tegen Trump beginnen. Maar om tot een veroordeling te komen, is een veel grotere meerderheid nodig dan de Democraten waarschijnlijk krijgen.
Patstelling rond begrotingstekort
Het is twijfelachtig of een door de Democraten gedomineerd Congres Trump tot een strenger begrotingsbeleid. Het enige middel is eigenlijk het schuldenplafond. Dat wordt ergens volgend jaar bereikt. Maar dan? Dan hebben de Democraten Trump in hun greep, maar de president gaat natuurlijk bezuinigen waar het de Democraten pijn doet: in de sociale zekerheid.
Het risico is dat er een deal komt waarbij Trump zijn zin krijgt voor bijvoorbeeld meer defensie-uitgaven en dat de prijs daarvoor is dat er meer uitgaven komen voor sociale zekerheid, zoals Medicare, om de Democraten over te halen hiermee akkoord te gaan. Daarmee zou het begrotingstekort verder oplopen, met verdere opwaartse druk op de rente als gevolg.
Daarom valt niet te verwachten dat de rente gemakkelijk tot rust komt als Trump de midterms verliest.
Volgende stop: presidentsverkiezingen in 2028
En die situatie houdt aan. Over twee jaar zijn er presidentsverkiezingen. Mocht er dan een Democratische president komen, dan is het aannemelijk dat die de meerderheid in het Congres behoudt.
Of dat dan gunstig is voor het begrotingstekort, is maar de vraag. Want de verleiding zal groot zijn om cadeautjes uit te delen, bijvoorbeeld op het gebied van medische zorg. De Democraten zouden dat wel kunnen financieren uit hogere belastingen. Daar is immers heel veel ruimte voor. Dat zou de obligatiemarkt waarderen, maar de aandelenbeurs mogelijk niet.
Maar wat er over twee jaar in de politiek gebeurt, dat is natuurlijk nog lichtjaren van ons verwijderd.
Goed om te weten. Aan beleggen zijn risico’s verbonden. De waarde van je belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Je kunt (een deel van) je inleg verliezen.