Tech uit de gratie, aandelen niet


Technologieaandelen staan onder druk nu beleggers kritischer kijken naar wat de gigantische investeringen in kunstmatige intelligentie (AI) opleveren. Toch zien we geen brede verslechtering van het marktbeeld. De economie groeit door, bedrijfswinsten blijven sterk en aandelen zijn relatief goedkoper geworden. Daarom blijven we positief over aandelen, al geven de hogere rente en geopolitieke risico’s reden om niet maximaal risico te nemen.

Kernpunten
Uitgebreide verslag
Marktontwikkelingen: wat zit er achter de techcorrectie?
Hoofdpunten
We zien de laatste weken een opvallende tegenstelling in de aandelenmarkten. Technologie-index Nasdaq is ruim 10% teruggevallen vanaf de top, terwijl andere delen van de markt veel beter standhouden.
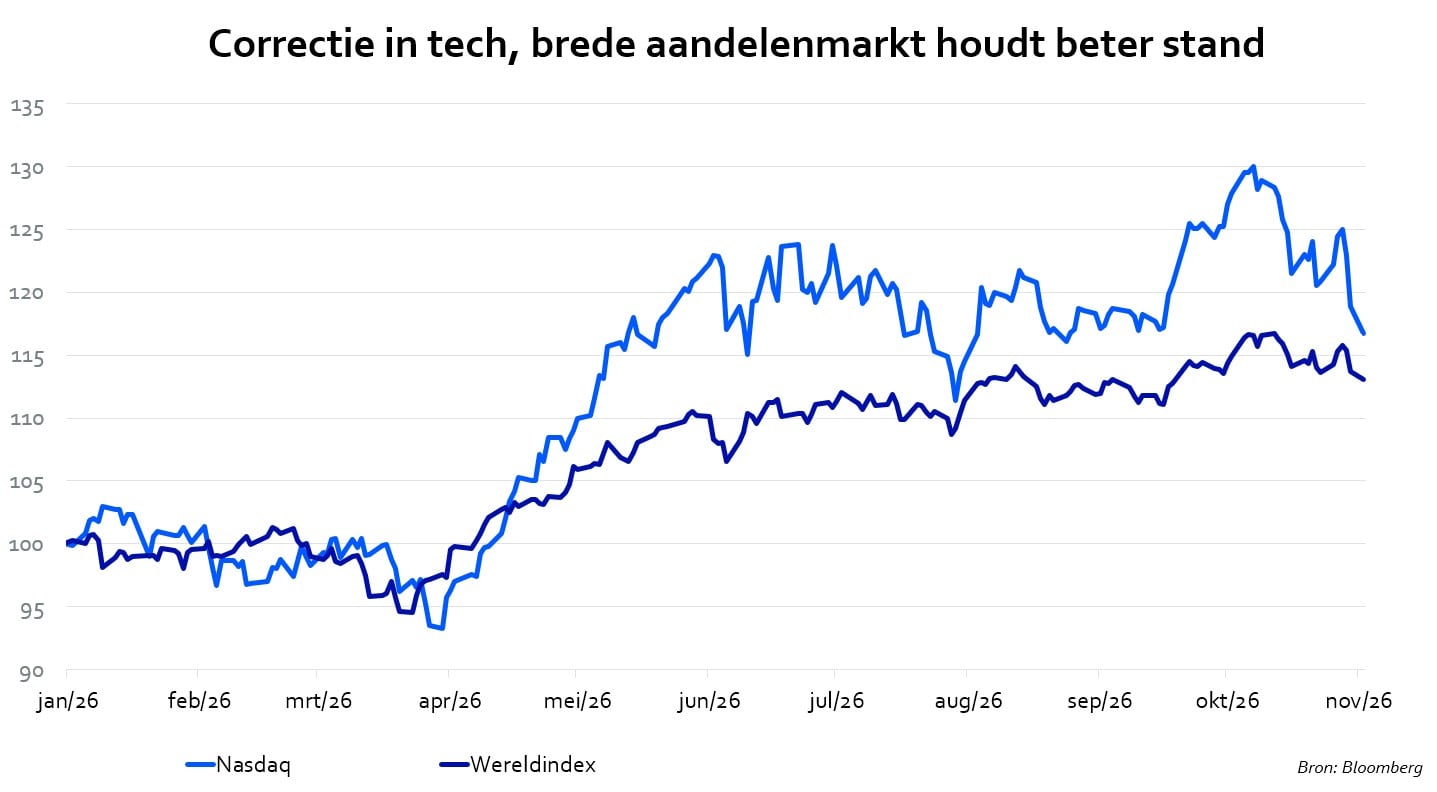
Onder die beurscorrectie zien we vooralsnog geen vergelijkbare verslechtering van de bedrijfswinsten. We zien vooral een rotatie binnen aandelen en geen breed afscheid van aandelen.
Winstgroei blijft sterk
Bijna 70% van de bedrijven in de S&P 500 heeft inmiddels zijn resultaten over het derde kwartaal gerapporteerd. We stevenen af op een winstgroei van bijna 30% jaar-op-jaar, waarbij alle sectoren winstgroei laten zien. Het onderliggende beeld blijft dus sterk en breed.
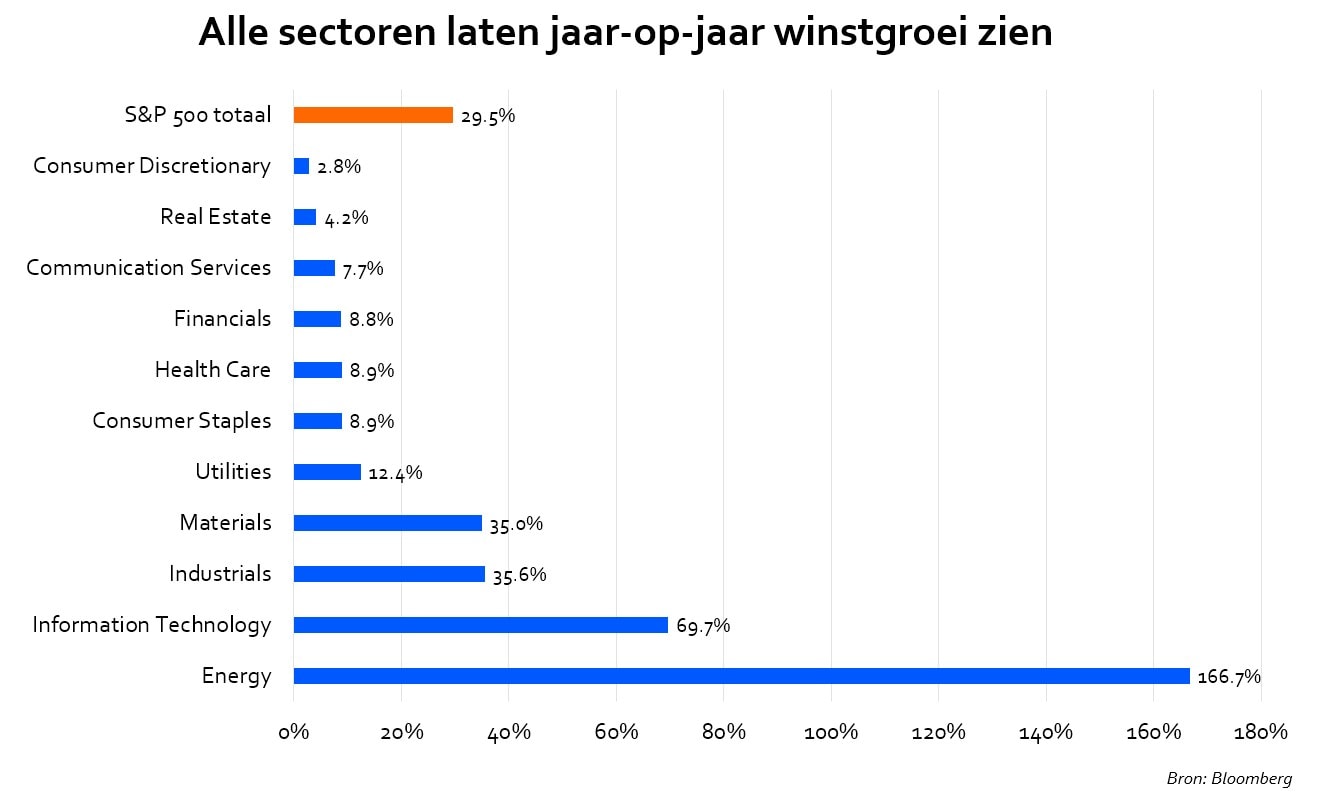
Wel worden de positieve verrassingen kleiner. De omzet komt gemiddeld 2,3% boven verwachting uit en de winst 3,9%. Dat is de kleinste positieve winstverrassing sinds het derde kwartaal van 2024 en aanzienlijk minder dan de circa 16% in het eerste en 26% in het tweede kwartaal van dit jaar. De winstgroei blijft dus sterk, maar de lat wordt minder ruim overtroffen.
Cruciaal is dat we vooralsnog geen brede verlaging van de winstverwachtingen zien die de correctie op de Amerikaanse beurs bevestigt.
Ook economische cijfers wijzen op groei
En ook vanuit de economie krijgen we dat signaal niet. De mondiale inkoopmanagersindex (PMI) voor de industrie laat zien dat de wereldwijde productie in oktober opnieuw stevig groeide.
S&P Global schat dat het huidige tempo overeenkomt met een jaarlijkse groei van de industriële productie van iets minder dan 4%, duidelijk boven het langjarig gemiddelde van 2%. Nieuwe orders blijven sterk en orderachterstanden lopen op. Vooral producenten van investeringsgoederen profiteren van investeringen in kunstmatige intelligentie (AI) en defensie.
Effect van de ‘Blue Wave’ in de VS
De grote overwinning voor de Democraten in de midtermverkiezingen is geen schok voor beleggers, maar heeft wel consequenties. We verwachten dat de kans op een ontsporend begrotingstekort hiermee iets afgenomen, nu het Congres weer een controlerende rol heeft. Toch blijft het risico aanwezig dat het tekort hoog blijft als beide partijen een akkoord sluiten waarbij het Congres veel geld uitgeeft aan zorg en het Witte Huis aan defensie.
Hogere eisen aan AI-investeringen
Als groei en winsten goed zijn, waarom corrigeert de Nasdaq dan ruim 10%? Daarvoor moeten we onderscheid maken tussen de AI-vraag zelf en de prijs die beleggers bereid zijn daarvoor te betalen.
Aan de vraagkant zien we nauwelijks tekenen van vertraging. Microsoft, Oracle en andere spelers rapporteren zeer sterke groei van cloudactiviteiten. De vraag naar AI-rekenkracht blijft uitzonderlijk sterk.
De AI-discussie verschuift naar rendement. Tot voor kort werd vrijwel iedere extra dollar aan AI-investeringen positief ontvangen. Nu vraagt de markt zich steeds nadrukkelijker af: hoeveel rendement levert de volgende dollar aan AI-investeringen eigenlijk op? AI-investeringen zijn niet langer alleen een belofte van toekomstige groei, maar ook een actuele aanslag op de kasstroom
Duidelijke verschillen tussen AI-spelers
Alphabet laat goed zien waar de twijfel over AI nu zit. De vraag naar AI is niet het probleem: Zoekopdrachten groeien in het hoogste tempo in vijf jaar en Google Cloud groeide zelfs 103%. Maar de omzet uit zoekvragen groeide slechts 12%. Beleggers vragen zich af of een AI-zoekvraag uiteindelijk evenveel waard is als een traditionele zoekopdracht. Tegelijk investeerde Alphabet in een kwartaal ruim 51 miljard dollar, waardoor de vrije kasstroom negatief werd.
Ook bij Amazon en Meta verschuift de aandacht van omzetgroei naar de terugverdientijd van de investeringen. Meta verdient al geld met AI via betere advertentietargeting, maar zelfs daar heeft S&P de rating outlook verlaagd van stabiel naar negatief vanwege de combinatie van sterk oplopende kapitaaluitgaven, een hogere schuldenlast en mogelijk langdurig negatieve vrije kasstromen.
Microsoft komt voorlopig het beste door de toets: Azure groeide 48%, de vooruitzichten van het management bleven sterk en ondanks bijna 40 miljard dollar aan kapitaaluitgaven genereerde het concern nog ongeveer 19 miljard dollar vrije kasstroom.
AI-verhaal blijft overeind
Wij zien de Nasdaq-correctie voorlopig niet als het einde van de AI-investeringsgolf. De markt neemt geen afscheid van AI, maar stelt wel hogere eisen aan het rendement op al het geïnvesteerde kapitaal. De hyperscalers met sterke kasstromen (zoals Amazon, Alphabet, Meta en Microsoft) en infrastructuurleveranciers met goedgevulde orderboeken blijven relatief goed gepositioneerd.
Voor ons wordt het beeld pas echt negatiever als de hoge AI-investeringen zo zwaar op kasstromen en balansen gaan drukken dat bedrijven gedwongen worden hun investeringen terug te schroeven, wat dan weer door zou werken in de winstverwachtingen van de sterkere spelers. Daar zien we vooralsnog onvoldoende bewijs voor.
Datacenters niet populair bij Amerikaanse kiezers
De uitrol van AI was ook een thema bij de Amerikaanse midtermverkiezingen. Mensen in de buurt van een gepland datacentrum kozen vaker voor een andere gouverneur. Dat geeft beleggers toch wel twijfel of de hele uitrol van kunstmatige intelligentie (AI) zo snel kan gaan als gehoopt. Trump zal door willen zetten, maar de lokale autoriteiten gaan erover.
Beleggingsmix: milde voorkeur voor aandelen
Hoofdpunten
De waardering van aandelen is inmiddels flink gedaald door de combinatie van koerscorrectie en sterke winstgroei. Op basis van de verwachte winsten voor 2027 noteert de S&P 500 rond 17,8 keer de winst. Dat is onder het vijf- en tienjaarsgemiddelde.
Premie voor technologieaandelen is verdwenen
Opvallender is wat er binnen de index gebeurt: de koers-winstverhouding van de Amerikaanse technologiesector ligt inmiddels zelfs iets lager dan de S&P 500 als geheel. Zoals de grafiek hieronder laat zien, is dat sinds de financiële crisis uitzonderlijk.
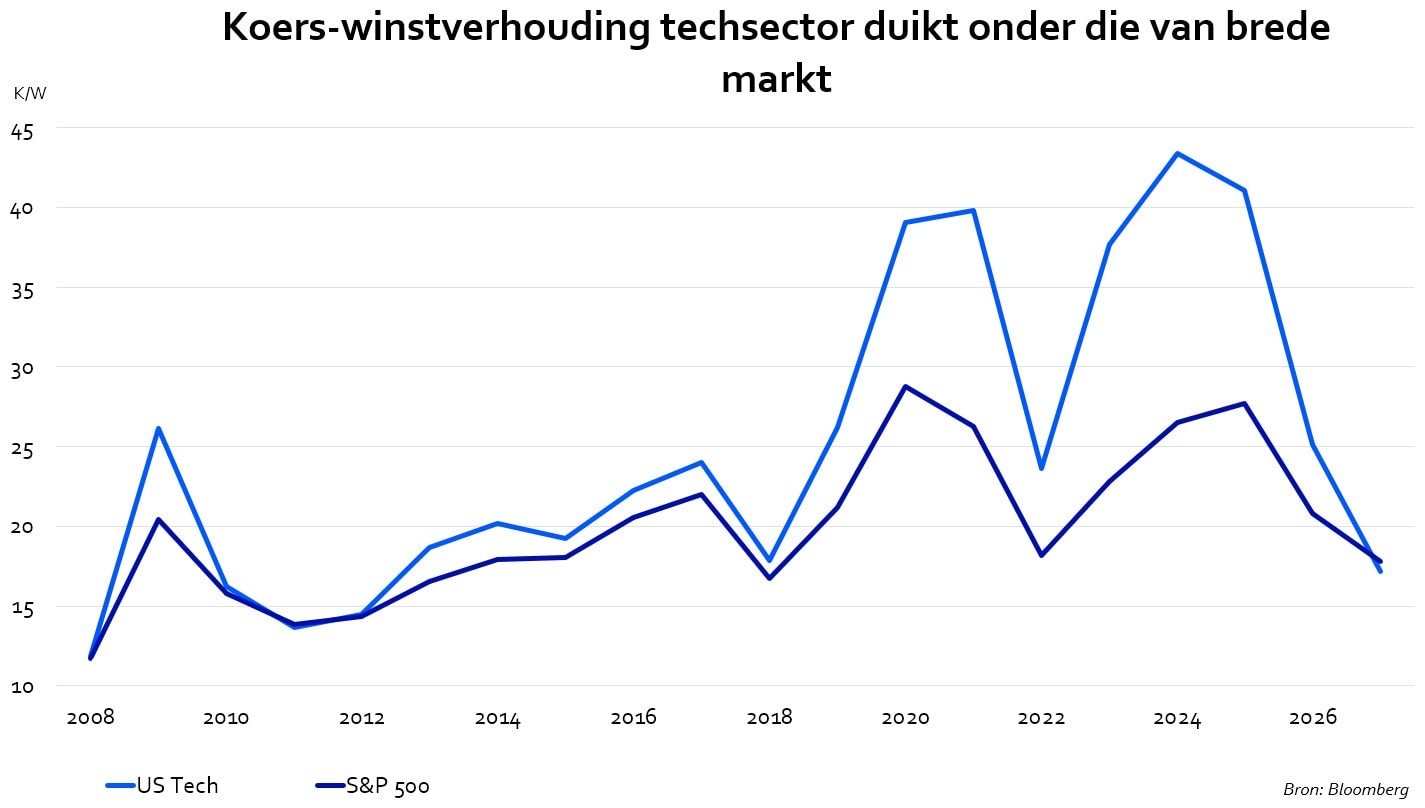
De forse waarderingspremie die beleggers de afgelopen jaren voor technologie betaalden, is daarmee volledig verdwenen. Veel hangt natuurlijk af van de houdbaarheid van de winstverwachtingen. Maar het laat wel zien hoeveel AI- en renterisico inmiddels in de koersen is ingeprijsd.
Positief beeld, maar niet zonder risico’s
Aan de positieve kant hebben we een economie die blijft groeien, cijfers die niet wijzen op een naderende recessie, winstverwachtingen die overeind blijven en aandelen die aanzienlijk goedkoper zijn geworden.
Tegelijkertijd is de rente hoger geworden, waardoor aandelen met aantrekkelijker renderende obligaties moeten concurreren en de markt gevoeliger is geworden voor teleurstellingen. Daarnaast blijft het geopolitieke risico via olie, inflatie en centrale banken nog steeds groot. Een hernieuwde escalatie van de oorlog met Iran kan via de olieprijs opnieuw doorwerken in inflatie en rente, en daarmee ook in groei en bedrijfswinsten.
Dat maakt dat we het niet passend vinden om maximaal risico te nemen. We handhaven onze milde voorkeur voor aandelen in de actief beheerde portefeuilles.
Strategie voor aandelen en obligaties
Beleg je met Rabo Beheerd Beleggen Actief of Exclusief of met beleggingsadvies? Dan lees je meer over onze strategie voor aandelen en obligaties in de uitgebreide beleggingsvisie.
Je vindt de uitgebreide visie in je ingelogde omgeving en de Rabo App. Ga naar Beleggen en vervolgens naar het tabblad Nieuws & Info.