Opinie
We hebben niets geleerd van corona: afhankelijkheid van China is zelfs gegroeid


Corona legde pijnlijk bloot hoe kwetsbaar internationale toeleveringsketens zijn. Toch is Europa zes jaar later afhankelijker van China dan ooit: het handelstekort groeit en cruciale industrieën leunen steeds sterker op Chinese producten en onderdelen. Volledige onafhankelijkheid is niet realistisch, maar zonder gerichte risicospreiding dreigt de volgende crisis ons opnieuw te verrassen.
In het kort
Tijdens de coronapandemie ontdekten veel industriële ondernemers hoe afhankelijk hun bedrijf was geworden van internationale toeleveringsketens. Fabrieken kwamen stil te liggen omdat onderdelen niet beschikbaar waren, containervervoer werd veel duurder en de levertijden liepen sterk op. Plotseling was niet de prijs, maar beschikbaarheid het belangrijkst.
Veel bedrijven gingen daarom op zoek naar alternatieve leveranciers. Ook overheden en beleidsmakers spraken over reshoring en nearshoring, ofwel de productie dichter bij huis brengen en strategische afhankelijkheden verkleinen.
Zes jaar later is de acute crisis voorbij. En daarmee lijkt ook een deel van de urgentie verdwenen. Prijs, efficiency en snelheid zijn opnieuw de belangrijke uitgangspunten bij inkoopbeslissingen in plaats van beschikbaarheid.
Dat is begrijpelijk. Maar het roept een belangrijke vraag op. Hebben we voldoende lessen getrokken uit de coronacrisis?
Afhankelijkheden nemen toe
Dat de plannen voor nearshoring en reshoring beperkt zijn gebleven tot ambities wordt vooral duidelijk als we de handelsstromen van en naar China analyseren.
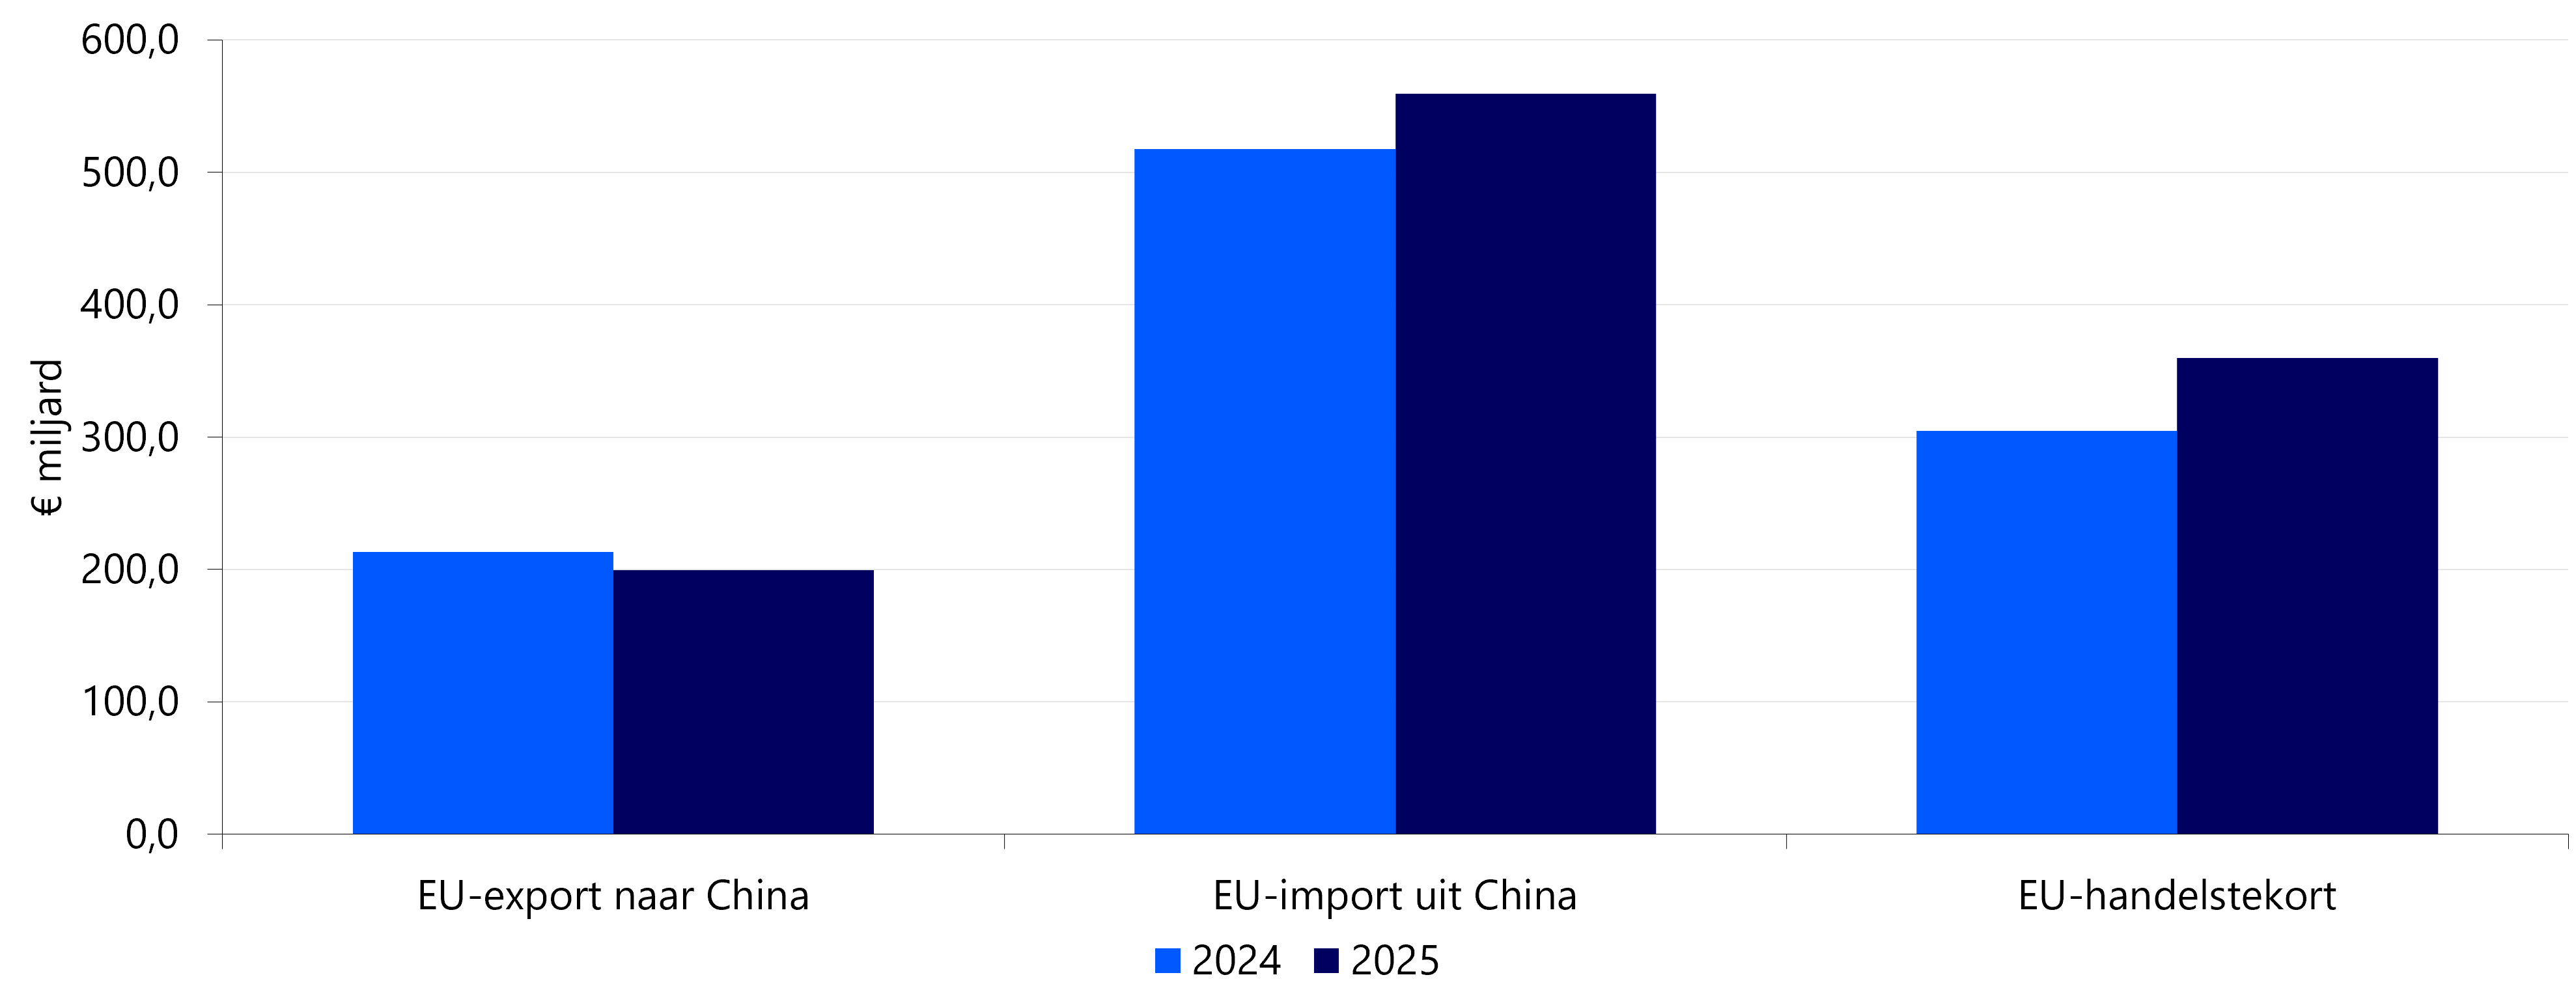
In 2024 importeerde de Europese Unie voor 517,8 miljard euro uit China en exporteerde zij voor 213,3 miljard. Het tekort op de handelsbalans bedroeg 304,5 miljard euro. Een jaar later steeg de import naar 559,4 miljard, terwijl de export daalde naar 199,6 miljard. Het tekort liep daarmee op tot 359,8 miljard euro. Dat is bijna 986 miljoen euro per dag.
De langetermijntrend is nog veelzeggender. Tussen 2015 en 2025 nam de EU-import uit China met 89,0% toe, tegenover 37,1% groei van de EU-export naar China. De afhankelijkheid van China is daarmee toegenomen.
Figuur 1. De onbalans in de EU-goederenhandel met China groeit
Ook de Nederlandse handelsbalans met China is al lange tijd negatief (zie figuur 2). Voor de totale Nederlandse goederenhandel zien we bovendien dat Nederland sinds 2022 meer goederen voor binnenlands gebruik importeert dan het aan eigen producten exporteert. Omdat deze ontwikkeling samenvalt met de stijging van de Europese energieprijzen na de Russische inval in Oekraïne, ligt het voor de hand dat ook de verslechterde concurrentiepositie van Nederland hierbij een rol speelt.
Figuur 2: Nederlandse handelsbalans in goederen exclusief wederuitvoer

China verovert een sleutelrol in de Europese industrie
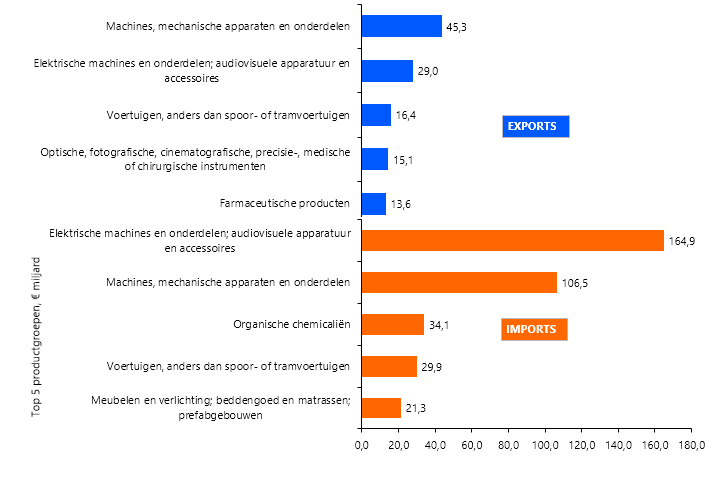
Bij het beoordelen van afhankelijkheden is de samenstelling van de handelsstromen wellicht nog belangrijker dan de omvang ervan. In 2025 bestond 29,5% van de EU-import uit China uit elektrische machines, onderdelen en audiovisuele apparatuur. Machines en mechanische apparaten waren goed voor nog eens 19,0%. Ook organische chemicaliën en voertuigen behoren inmiddels tot de grootste importcategorieën. Dit zijn niet alleen goedkope eindproducten. Het zijn componenten, materialen en systemen waarop Europese fabrieken draaien.
Figuur 3: Overzicht grootste categorieën import en export
Uit recent onderzoek van RaboResearch blijkt dat de Chinese concurrentie steeds minder draait om goedkope consumentenproducten en steeds meer om industriële producten en halffabricaten. Bij 70 van de 356 productgroepen waar de import sterk groeit, was China de belangrijkste bron van die groei. Vooral sectoren als elektronica, batterijen, zonnepanelen en chemie staan onder druk. In de chemische sector zijn er bij 91 productgroepen aanwijzingen voor toenemende importconcurrentie. Bij zestien daarvan komt de groei van de import vooral uit China
De prijs is niet altijd de kostprijs
Voor veel ondernemers is de keuze voor Chinese import begrijpelijk. Lage prijzen helpen hen concurrerend te blijven en houden producten betaalbaar voor consumenten. Maar de prijs aan de grens is niet hetzelfde als de maatschappelijke kostprijs. Wanneer import de binnenlandse productie verdringt, verdwijnen ook kennis, vakmanschap en werkgelegenheid. Dat zijn capaciteiten die zich niet eenvoudig of snel laten herstellen.
Daar komt bij dat China zijn dominante positie in kritieke grondstoffen, batterijen, zeldzame aardmetalen en andere strategische industriële ketens kan inzetten als geopolitiek drukmiddel. Veel ondernemers hebben inmiddels ook ervaren dat exportbeperkingen, vergunningseisen of andere handelsmaatregelen de Europese afhankelijkheid vergroten en dat economische relaties steeds vaker onderdeel zijn van veiligheids- en machtspolitiek. Een voorbeeld hiervan is het moment dat China exportvergunningen invoerde voor magneten die onder meer worden gebruikt in windmolens.
Overheidssteun veroorzaakt oneerlijke concurrentie
De verslechtering van de handelsbalans met China kent meerdere oorzaken, waarvan oneerlijke concurrentie een belangrijke is. Volgens een in juni 2026 gepubliceerde OESO-analyse ontvingen Chinese ondernemingen in vijftien industriële sectoren tussen 2005 en 2024 gemiddeld drie tot acht keer meer overheidssteun dan vergelijkbare bedrijven in OESO-landen. Bij Chinese ondernemingen kan bijna 60% van de wereldwijde groei van het marktaandeel worden verklaard door deze subsidies. De OESO constateerde daarbij geen vergelijkbare verbetering van de productiviteit of winstgevendheid. Dit wijst erop dat de steun vooral wordt gebruikt om de prijzen te verlagen, concurrenten uit de markt te drukken en investeringen in andere landen te ontmoedigen.
In internationale waardeketens is volledige onafhankelijkheid niet realistisch
Nederlandse bedrijven maken deel uit van internationale waardeketens en profiteren daarvan. Het is daarom ook niet realistisch om te streven naar volledige onafhankelijkheid. Internationale handel biedt toegang tot grondstoffen, technologie, gespecialiseerde productie en schaalvoordelen die in een open economie van grote waarde zijn.
Voor ondernemers is de kernvraag dan ook niet ‘hoe zorgen we ervoor dat we niets meer uit China halen?’ maar een veel praktischere vraag: ‘van welke producten, onderdelen of grondstoffen zijn we zó afhankelijk dat een verstoring van de aanvoer direct gevolgen heeft voor onze bedrijfsvoering?
Dat kan gaan om een grondstof, een specifiek onderdeel, een machine, een softwarecomponent of een halffabricaat ‘met wereldwijd slechts één of enkele leveranciers.
Daarmee verschuift de discussie van reshoring naar weerbaarheid en risicospreiding. Niet alles hoeft terug naar Nederland of Europa. Maar voor kritieke producten en onderdelen is het verstandig alternatieve leveranciers, productiecapaciteit of voorraden achter de hand te hebben. De oplossing ligt niet in het afbouwen van internationale handel, maar in het vergroten van de wendbaarheid van waardeketens. Bedrijven die beschikken over alternatieve leveranciers, strategische voorraden en een goed inzicht in hun keten zijn beter in staat om schokken op te vangen. Strategische autonomie draait immers niet om zelfvoorziening, maar om het voorkomen van kwetsbare afhankelijkheden.
Individuele bedrijven staan niet te springen om een collectief probleem op te lossen
Een individuele inkoper wordt afgerekend op kosten, kwaliteit. Niet op het behoud van een Europees industrieel ecosysteem over tien jaar. Dat maakt weerbaarheid een klassiek collectief probleem. Iedereen profiteert van de beschikbare capaciteit in een crisis, maar niemand wil er in rustiger jaren alleen voor betalen.
DNB laat zien waarom dit niet alleen zorg voor de industrie is. Verstoringen in toeleveringsketens werken door in de productie en prijzen, ze kunnen hardnekkige inflatie veroorzaken en raken daarmee onze maatschappij. De kwetsbaarheid zit bovendien vaak niet in hele sectoren, maar in een beperkte groep cruciale producten, halffabricaten en grondstoffen. DNB pleit daarom voor gericht beleid op productniveau, Europese samenwerking, strategische voorraden, gediversifieerde inkoop en waar nodig extra productiecapaciteit.
Weerbaarheid vraagt om meer dan mooie woorden
De reflex mag niet zijn dat Europa alles zelf moet maken. Volledige reshoring is economisch onhaalbaar en zou veel welvaart kosten. De juiste les van corona is subtieler: efficiëntie en weerbaarheid moeten allebei worden geoptimaliseerd. Niet iedere paperclip is strategisch. Een precursor voor medicijnen, een specifieke halfgeleider, een nettransformator of een essentieel chemisch tussenproduct kan dat wel zijn.
De echte uitdaging voor de komende jaren is daarom niet reshoring, maar risicospreiding. Denk daarbij aan:
Vooral het laatste is belangrijk, omdat anders het risico bestaat dat die definitief verdwijnen.
Deze benadering sluit nauw aan bij de analyse van de Commissie Wennink. In haar rapport stelt de commissie dat Nederland zijn toekomstige verdienvermogen alleen kan veiligstellen wanneer economische efficiëntie wordt verbonden met strategische autonomie, technologische soevereiniteit en een sterke industriële basis. Daarbij wijst ze expliciet op het belang van sleuteltechnologieën, waardeketens, kennisontwikkeling en voldoende productiecapaciteit binnen Europa. De commissie pleit niet voor economische afsluiting, maar voor een weerbare open economie die kwetsbaarheden vermindert zonder de voordelen van internationale handel op te geven.
Corona heeft ons geleerd dat een keten pas zichtbaar wordt wanneer deze breekt. De handelscijfers laten zien dat wij die les nog niet structureel hebben vertaald naar gedrag. We spreken over de-risking, maar kopen steeds meer. We spreken over strategische autonomie, maar laten industriële capaciteit verdwijnen. We spreken over een gelijk speelveld, terwijl staatssteun marktaandelen verschuift.
De conclusie is hard, maar onvermijdelijk: we hebben corona wel meegemaakt, maar de belangrijkste economische les ervan nog niet in praktijk gebracht. Hopelijk is er geen nieuwe crisis nodig om echt werk te maken van risicospreiding en strategische autonomie
Weerbaarheid begint met inzicht
Voor industriële ondernemers begint weerbaarheid met inzicht in afhankelijkhedenen het organiseren of hebben van concreet handelingsperspectief. Waar zitten de kwetsbaarheden in de keten? Welke risico’s lopen we en hoe kunnen we die beheersbaar maken? Toekomstbestendige bedrijven wachten niet tot een crisis zich aandient, maar maken vandaag strategische keuzes die hun concurrentiekracht en continuïteit versterken.
Ondernemingen kunnen hun weerbaarheid op verschillende manieren vergroten. Bijvoorbeeld door leveranciers te spreiden en voorraden aan te houden, door alternatieve grondstoffen te kiezen of ontwikkelen of door te investeren in automatisering en technologie. Maar een optie kan ook zijn door strategische samenwerkingen aan te gaan met Chinese bedrijven; zorg dat er wederzijdse afhankelijkheden ontstaan. De beste aanpak verschilt per bedrijf en product, maar het doel is hetzelfde: minder afhankelijkheden, meer flexibiliteit en een sterkere concurrentiepositie.
Meer weten over hoe jij je bedrijf meer weerbaar kan maken?
Kijk dan op www.rabobank.nl/weerbaarheid.