Japanse centrale bank laat zien hoe je monetair beleid beter niet kunt voeren

De Bank of Japan (BoJ) heeft de rente verhoogd, maar is er niet in geslaagd beleggers ervan te overtuigen dat dit het begin is van een geloofwaardige bestrijding van de inflatie. Het gevolg: een zwakkere yen, wat ongunstig is voor obligatiebeleggers.

De Bank of Japan had vorige week een grote slag kunnen slaan door niet alleen in navolging van de Fed (de Amerikaanse centrale bank) de rente te verhogen, maar ook het vertrouwen van de financiële markten te herwinnen.
Fed weet vertrouwen wél te winnen
Om te beginnen bij de Fed: die koos unaniem voor een renteverhoging en gaf een helder signaal af dat verdere verkrapping van het monetair beleid waarschijnlijk is. Hiermee slaagde ze erin de lange rente te stabiliseren en de dollar te versterken.
Het is de beloning voor het herwonnen vertrouwen in de Fed. De vrees dat politieke druk het rentebeleid zou gaan dicteren, lijkt voorlopig naar de achtergrond verdwenen. Trump heeft het nakijken.
Verdeeldheid bij BoJ
Bij de BoJ ging het allemaal net iets minder succesvol. De beslissing om de rente te verhogen was niet unaniem. De twee nieuw toegetreden gouverneurs waren tegen. Zij bleven trouw aan premier Sanae Takaichi, die ze heeft benoemd. Dat is geen goed signaal, want het geeft aan dat de onafhankelijkheid van de BoJ ver is te zoeken. En Takaichi mag begin volgend jaar opnieuw twee nieuwe gouverneurs benoemen.
Hoewel de beslissing om de rente al na drie maanden opnieuw te verhogen uitgesproken was, sprak er geen urgentie uit. Duidelijke aanwijzingen over vervolgstappen, bijvoorbeeld of er dit jaar nog een renteverhoging volgt, ontbraken.
Rente laat zien: beleggers hebben weinig vertrouwen in BoJ
Hierdoor was de reactie in de obligatiemarkt minimaal. De verhoging was volledig ingeprijsd en de inschattingen naar de toekomst zijn niet veranderd.
De onzekerheid blijft en de lange rente blijft schokkend ver boven de korte. De verwachting is dat de rente over vijf jaar 3% heeft bereikt en dat de lange rente dan nog 4 à 4,5% bedraagt. Zo’n steile rentecurve wijst erop dat beleggers hogere inflatie en hogere rentes blijven verwachten. Dat is een heel ander beeld dan in de VS en de eurozone. Het geeft aan dat beleggers weinig vertrouwen hebben in de BoJ.
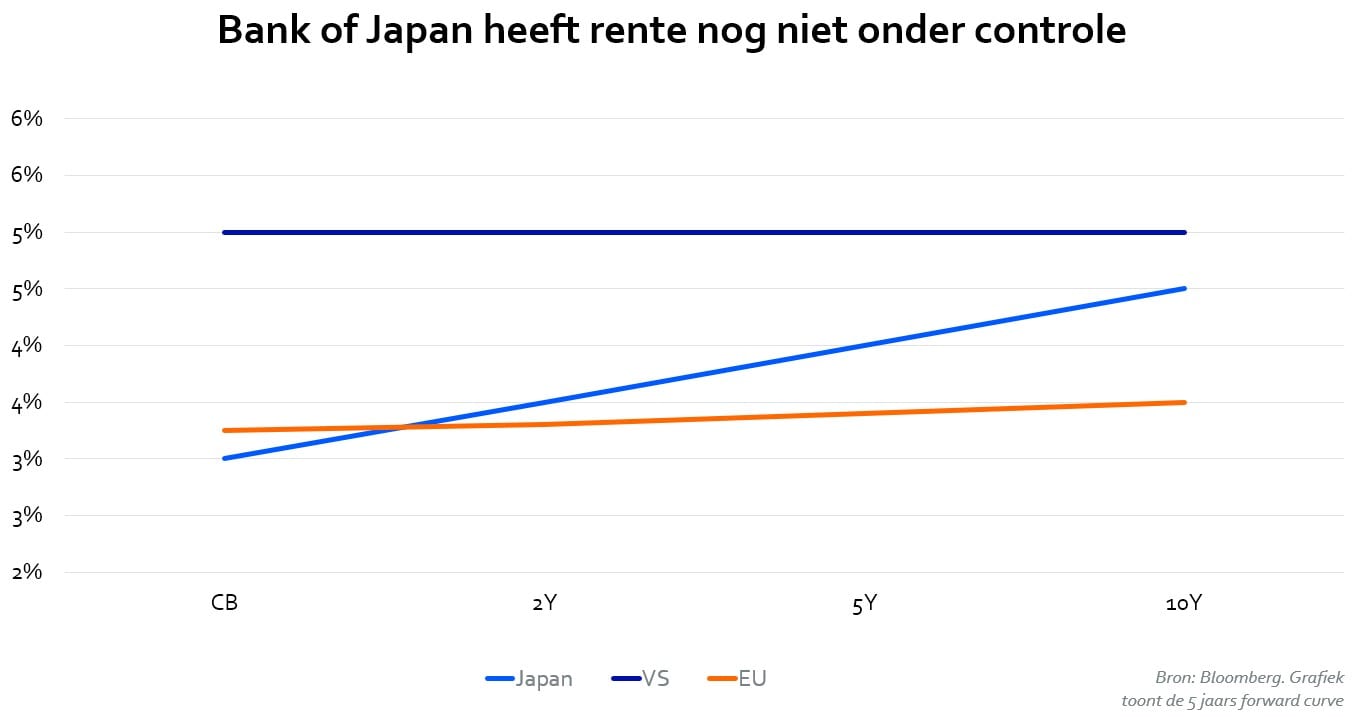
Op zich was deze renteverhoging wel goed, maar ze heeft niets opgelost. De centrale bank moet meer doen.
Logisch om yen af te dekken
De pijn van de teleurstelling werd volledig gedragen door de munt. De zwakke yen is obligatiebeleggers een doorn in het oog: het kost rendement en een zwakke munt jaagt de inflatie aan, wat de rente kan doen stijgen.
Voorlopig lijken ze in Japan nog geen sterke yen te willen. Voor obligatiebeleggers verandert deze renteverhoging daarom weinig. Zolang de BoJ de rente niet sneller en sterker verhoogt dan de Fed en de ECB, is het nog erg aantrekkelijk – en wordt het zelfs aantrekkelijker – om het valutarisico op de yen af te dekken.
Goed om te weten. Aan beleggen zijn risico’s verbonden. De waarde van je belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Je kunt (een deel van) je inleg verliezen.