AI: schuldenopbouw vertelt maar een deel van het verhaal

Techreuzen lenen enorme bedragen voor investeringen in kunstmatige intelligentie (AI). Dat voedt de vrees voor een zeepbel. Toch geven de onderliggende vraag en de waarderingen een genuanceerder beeld. AI is niet meer weg te denken. Als belegger kijken we daarom verder.

Is AI de volgende internetzeepbel? Die vraag leeft onder veel beleggers nu bedrijven als Microsoft, Alphabet en Amazon honderden miljarden investeren in datacenters, chips en energie. Zijn die investeringen – die steeds vaker buiten de balans worden gefinancierd – wel terug te verdienen?
De zorgen zijn begrijpelijk. Maar alleen de ontwikkeling van de schulden vertelt niet het hele verhaal over de economische houdbaarheid van de AI-investeringsgolf.
Klanten staan in de rij
Tegenover de enorme investeringen staat een snelgroeiende vraag. Een belangrijke aanwijzing daarvoor is te vinden in de orderboeken van de grote cloudbedrijven: toekomstige omzet uit diensten waarvoor klanten al contracten hebben getekend, maar die nog geleverd moeten worden. Deze gecontracteerde omzet groeit explosief bij Microsoft, Alphabet en Amazon.
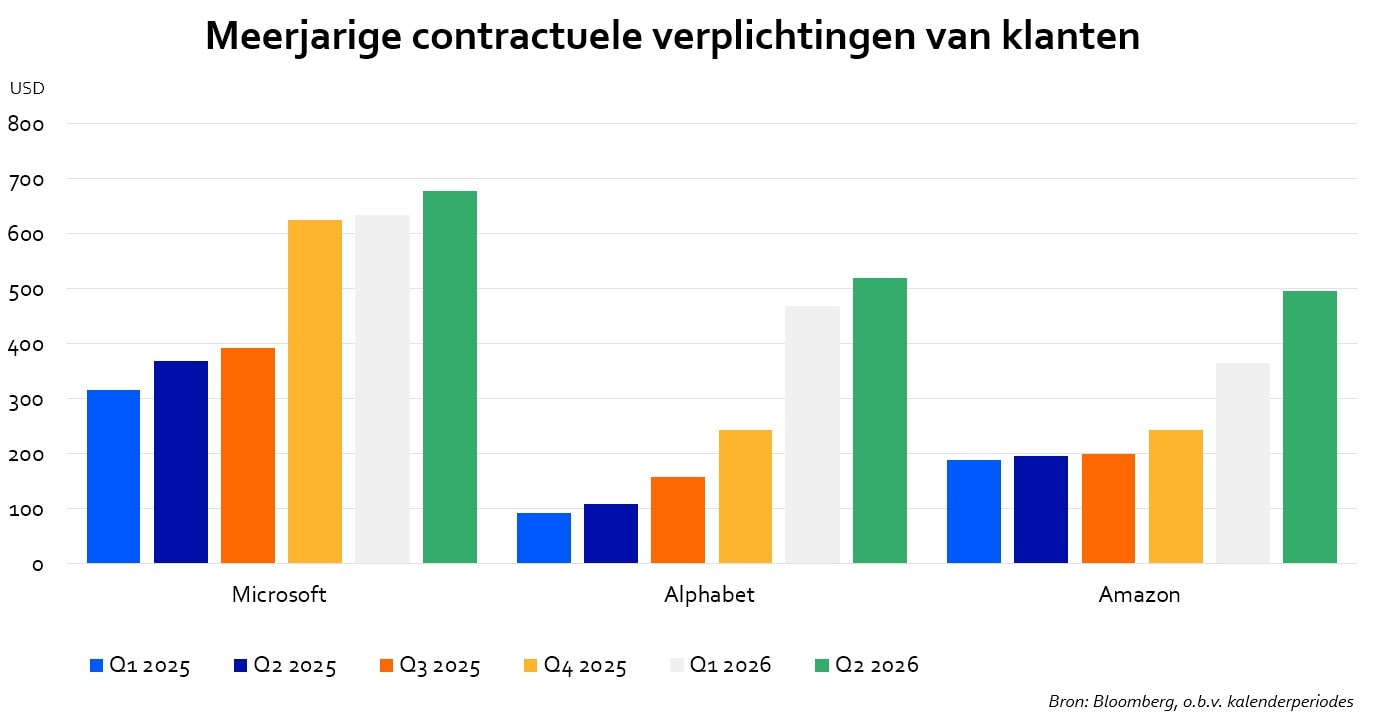
Deze contracten garanderen niet dat de investeringen worden terugverdiend. Ze lopen korter en een deel van de vraag komt van jonge AI-bedrijven die nog duurzaam winstgevend moeten worden. Toch laten ze een sterke vraag zien die in sombere analyses onderbelicht blijft.
Waarderingen niet te vergelijken met dotcombubble
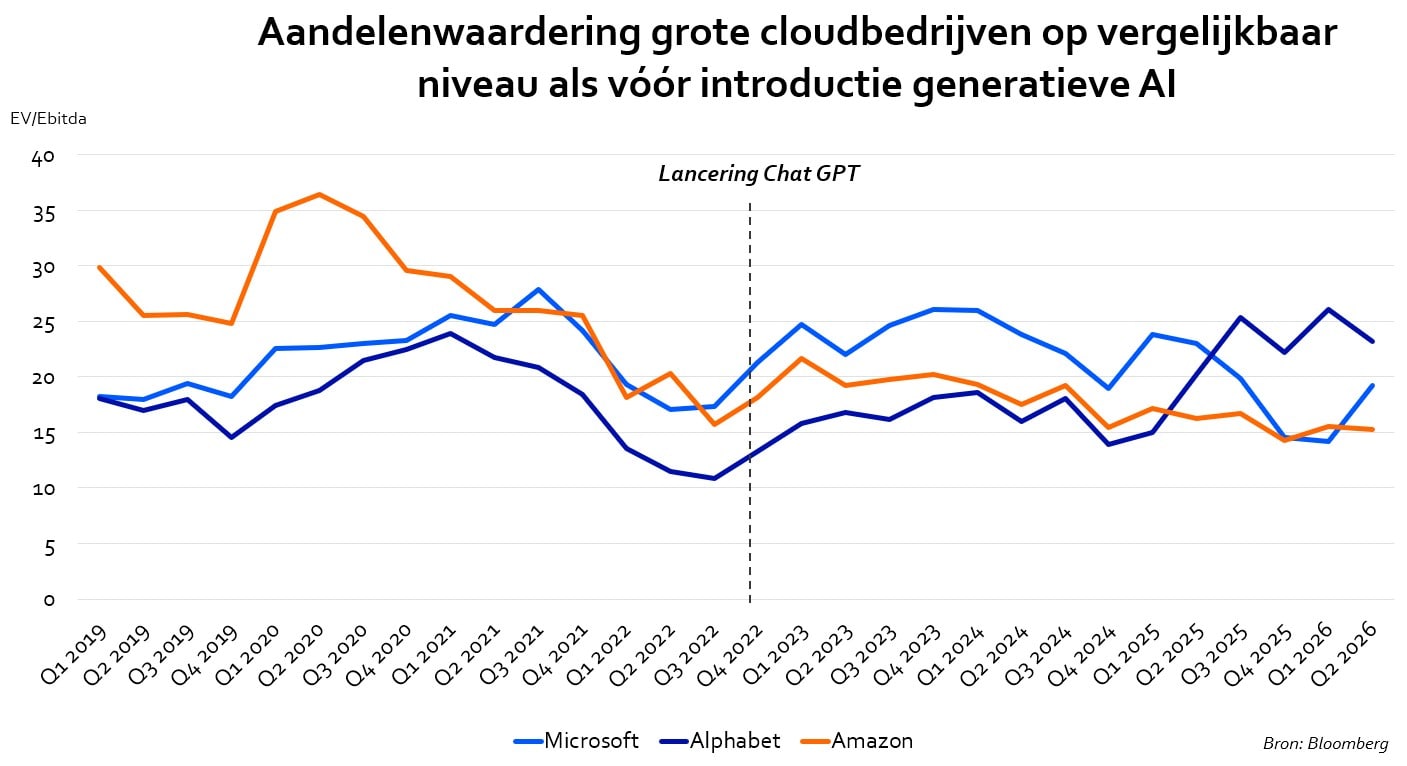
Voor beleggers weegt ook de prijs van aandelen mee. Bij een zeepbel lopen beurskoersen zo ver vooruit op de winst dat de verwachtingen nauwelijks meer waargemaakt kunnen worden.
De aandelenwaarderingen van Microsoft, Alphabet en Amazon zijn de afgelopen jaren relatief beperkt veranderd. Ze bewegen rond historisch normale niveaus. De waarderingen ogen daardoor veel gematigder dan tijdens bijvoorbeeld de dotcomzeepbel eind jaren negentig.
Verschuiving van marktleiderschap
De groeiende vraag en de relatieve waardering nuanceren de zorgen over een AI-zeepbel. Daarmee is nog niet gezegd dat de enorme investeringen voldoende opleveren.
Techreuzen als Microsoft, Alphabet en Amazon hebben de afgelopen jaren veel hogere rendementen dan de rest van de markt laten zien. Nu verandert hun bedrijfsmodel: van een kapitaalarm, hoogrenderend softwareprofiel naar een kapitaalintensiever profiel. Daardoor zouden toekomstige rendementen lager kunnen uitvallen dan beleggers gewend zijn.
Dat hoeft niet te betekenen dat de investeringsgolf abrupt stilvalt. Veel infrastructuur is al gebouwd of gecontracteerd en de grote cloudbedrijven willen niet achteropraken. In dit scenario krijg je een verschuiving van marktleiderschap. De techreuzen blijven grote, winstgevende ondernemingen, maar bieden niet meer vanzelfsprekend de hoogste rendementen.
De recente prestaties van chipbedrijven en andere AI-infrastructuurspelers suggereren dat dit proces al bezig is.
Focus op nieuwe knelpunten
De vraag ‘wel of geen AI-zeepbel’ is relevant, maar AI is niet meer weg te denken. Als belegger kijken we daarom verder. Waar creëert de groei van AI nieuwe schaarste en problemen? Welke bedrijven kunnen daarvoor oplossingen bieden? En hoeveel van hun toekomstige succes zit al in de beurskoers?
De winnaars van de AI-boom zijn mogelijk niet de grootste investeerders, maar de bedrijven die de nieuwe knelpunten oplossen.
Goed om te weten. Aan beleggen zijn risico’s verbonden. De waarde van je belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Je kunt (een deel van) je inleg verliezen.