Is het ergste achter de rug voor Chinese aandelen?

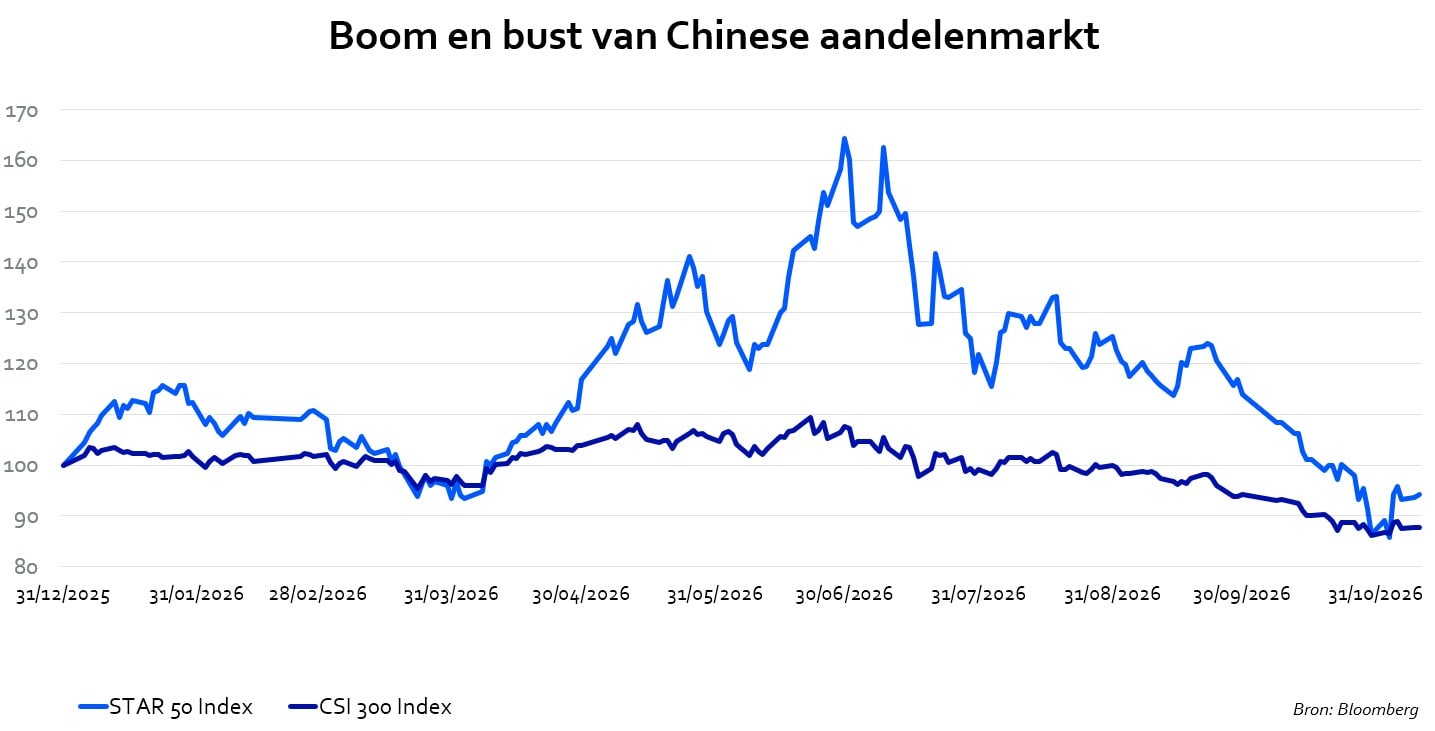
Terwijl aandelenmarkten wereldwijd dit jaar goed presteren, is het beeld in China vooral in de tweede helft volledig gedraaid. De brede CSI 300 belandde eind oktober in een bear market. Binnen technologie was de omslag nog veel groter.

Zoals de grafiek laat zien, liep de STAR 50 (index) in de eerste helft van het jaar juist hard op, gedreven door het enthousiasme rond Chinese AI en halfgeleiders. Daarna sloeg het sentiment scherp om.
Van AI-euforie naar bear market
Die snelle omslag past bij de forse ‘boom and bust cycle’ die we vaker op de Chinese aandelenmarkt zien. Een aantrekkelijk thema trekt kapitaal aan, koersen en waarderingen lopen snel op en vervolgens blijkt dat beleggers te ver vooruit zijn gelopen op de winstontwikkeling. Ditmaal was AI een belangrijke katalysator. Maar de bear market in brede Chinese aandelen is meer dan alleen een techcorrectie. De vastgoedmarkt blijft zwak en huishoudens houden mede daardoor de hand op de knip.
Tegelijkertijd is in verschillende industrieën veel productiecapaciteit opgebouwd, waardoor bedrijven sterk op prijs concurreren en de winstmarges in delen van de economie onder druk staan. Daar komt bij dat de beleidsreactie vanuit Beijing weliswaar steun biedt, maar tot dusver onvoldoende krachtig en onvoldoende op de consument gericht is gebleken om deze problemen overtuigend te keren.
Het groeiverhaal is niet verdwenen
Tegelijkertijd is het beeld niet alleen maar negatief. Technologie en export blijven relatief sterk en China investeert fors in AI en halfgeleiders. Bovendien probeert de overheid de overmatige concurrentie en overcapaciteit in verschillende sectoren terug te dringen, wat uiteindelijk de winstgevendheid van bedrijven kan ondersteunen. Het groeiverhaal rond Chinese technologie is dus niet verdwenen, terwijl na de correctie wel een flink deel van het eerdere optimisme uit de koersen is gelopen.
Waarderingen bieden weer meer ruimte
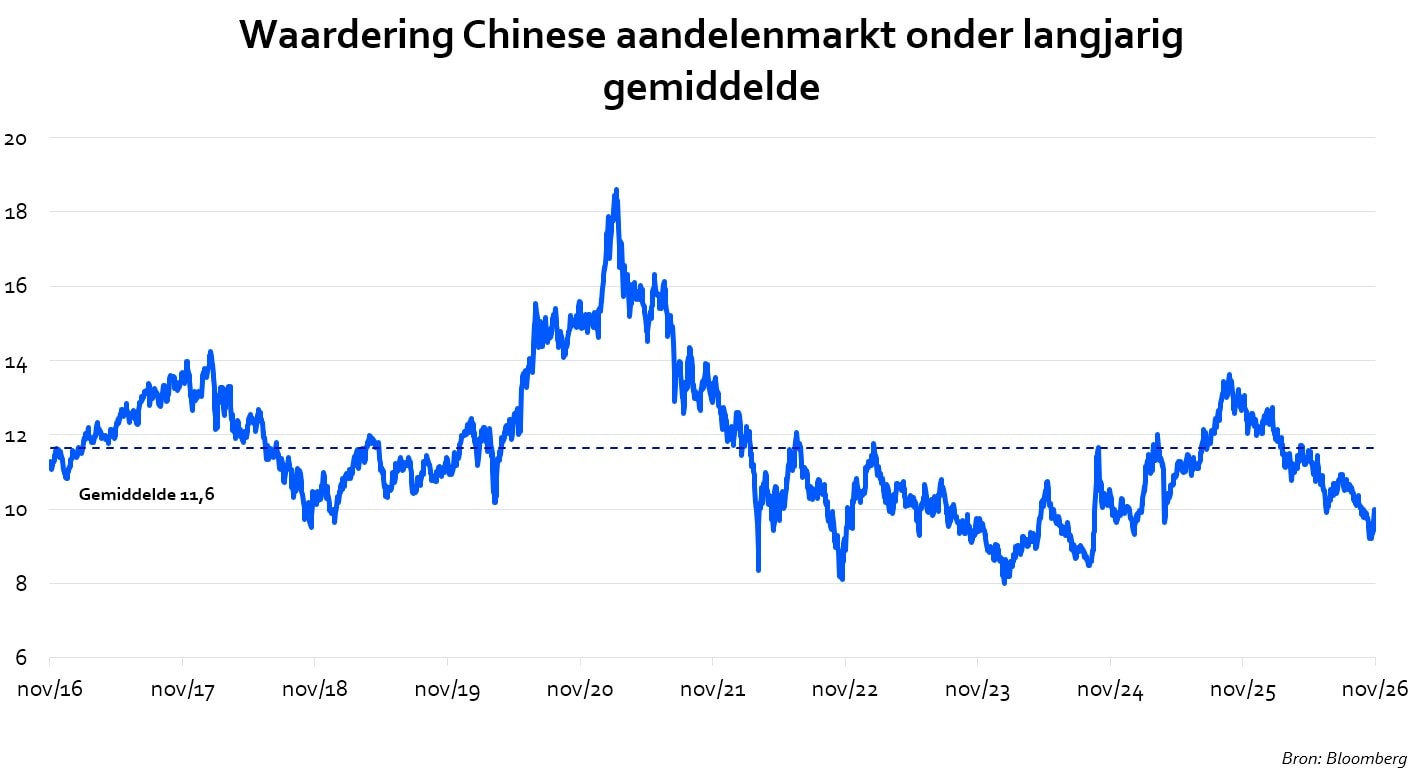
Na de koersdalingen wordt ook het waarderingsplaatje weer interessanter. Zoals de grafiek laat zien, is de forward P/E (de verwachte koers-winstverhouding) van MSCI China inmiddels teruggelopen tot onder het gemiddelde van de afgelopen tien jaar. Dat is een duidelijk ander vertrekpunt dan in de zomer, toen we vooral delen van Chinese technologie en AI behoorlijk enthousiast gewaardeerd vonden. Goedkoop betekent natuurlijk niet automatisch dat de markt direct gaat herstellen. Binnen technologie zijn sommige aandelen nog altijd stevig gewaardeerd en daar moet de winstgroei uiteindelijk volgen. Maar na de correctie is de verhouding tussen waardering en potentieel wel duidelijk interessanter geworden.
China heeft veel terrein verloren binnen opkomende markten
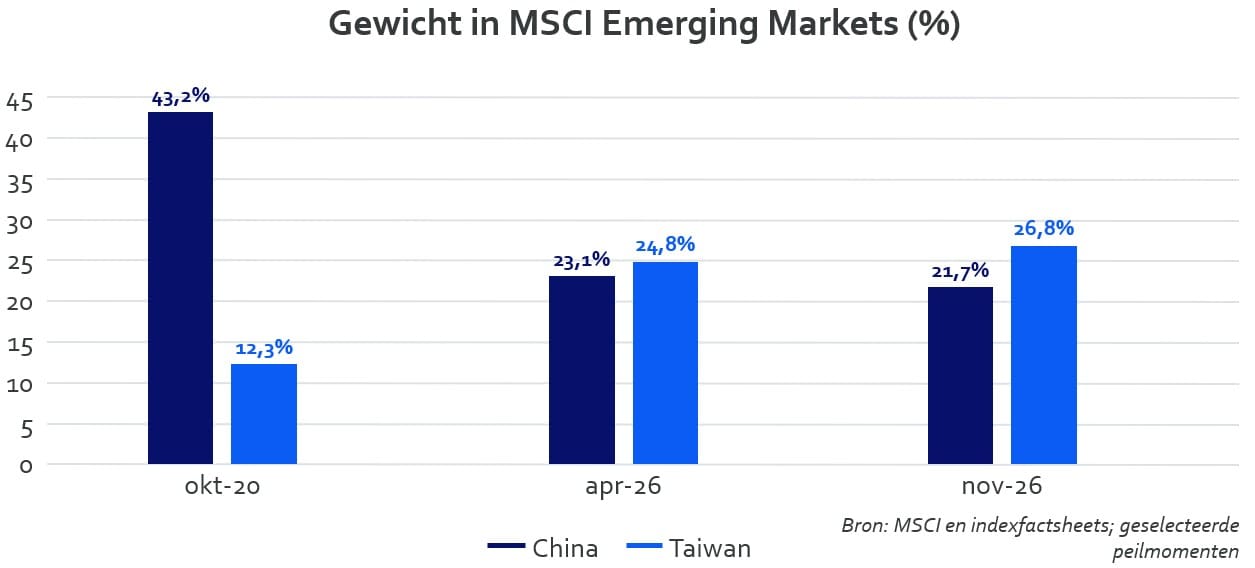
Hoe sterk de verhoudingen binnen opkomende markten zijn veranderd, kun je zien aan de verschuiving van het gewicht van China in de benchmark van de brede opkomende markten (MSCI Emerging Markets index). China woog in 2020 nog ruim 43% in deze benchmark. Inmiddels is Taiwan met circa 27% groter dan China met 22%. TSMC alleen weegt zelfs ongeveer 15%. Dat komt mede door de enorme AI-rally in Taiwanese halfgeleiders, maar laat ook zien hoeveel terrein China binnen opkomende markten heeft verloren.
Beijing probeert een bodem te leggen
Daarbij laat Beijing de daling niet volledig op zijn beloop. Het nationale team is weer actief op de aandelenmarkt en heeft voor miljarden aan aandelen gekocht, met de boodschap dat de aankopen worden voortgezet. Ook vanuit het beleid blijft er steun voor de economie en de markt.
Na de forse correctie, lagere waarderingen en het verdwijnen van veel tech-euforie is de uitgangspositie daarmee duidelijk interessanter geworden. En dat draagt bij aan het feit dat we vasthouden aan onze overweging in opkomende markten.
Goed om te weten. Aan beleggen zijn risico’s verbonden. De waarde van je belegging kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Je kunt (een deel van) je inleg verliezen.